Por Yesica Cristobal e Ignacio Yáñez | 04 de agosto de 2026
Introducción
En materia de Certificación IVA e IEPS persiste una idea jurídicamente peligrosa: que frente al SAT o la AGACE prácticamente “no hay nada que hacer”, especialmente cuando la controversia involucra IVA o beneficios vinculados con importaciones temporales.
La recaudación tributaria se relaciona con el interés social y el orden público, pero ello no vuelve inmune al control jurisdiccional cada actuación fiscal. La jurisprudencia exige analizar esa afectación conforme al caso concreto, y la Ley Federal de Procedimiento Contencioso Administrativo permite suspender actos cuando no se afecte el interés social y existan daños de difícil reparación. (Suprema Corte de Justicia de la Nación)
Una irregularidad subsanada no necesariamente debe terminar en la pérdida del Registro
Actualmente, nuestra área legal y de litigio fiscal-aduanero está atendiendo el caso de una Compañía que enfrentó un procedimiento de cancelación de su Registro en el Esquema de Certificación de Empresas, modalidad IVA e IEPS.
Durante el procedimiento, los efectos del Registro fueron suspendidos. Posteriormente, la propia autoridad valoró las pruebas y reconoció que las inconsistencias que originaron el procedimiento habían sido subsanadas. Sin embargo, mientras la certificación permanecía suspendida, coincidió el periodo de renovación. La autoridad concluyó después que, al no presentarse el aviso respectivo, el Registro había expirado.
La pregunta jurídica es relevante: ¿puede atribuirse la falta de renovación cuando la propia actuación administrativa colocó al Registro en una situación de suspensión que comprometía materialmente la posibilidad de renovar?
El plazo administrativo y el debido proceso importan
El artículo 5, segundo párrafo, del Código Fiscal de la Federación permite acudir supletoriamente al derecho federal común cuando no exista norma fiscal expresa. A su vez, el artículo 32 de la Ley Federal de Procedimiento Administrativo establece que, a falta de plazo legal para determinados trámites, éste no excederá de diez días.
Gramaticalmente, esa disposición no concede automáticamente “diez días adicionales”; sin embargo, interpretada sistémica y teleológicamente, refuerza que ante un vacío procedimental la autoridad debe habilitar un cauce razonable para ejercer el trámite correspondiente. Si la irregularidad ya había sido subsanada, resulta cuestionable convertir una consecuencia procedimental en la pérdida definitiva del Registro sin permitir su renovación.
El problema conecta con legalidad, seguridad jurídica, debido proceso, razonabilidad y buena fe administrativa.
¿Qué se detona cuando el Registro queda sin efectos?
Aquí aparece la verdadera dimensión de la contingencia. Técnicamente, en el caso analizado la autoridad no consumó una cancelación por persistencia del incumplimiento; tuvo por fenecido el Registro por falta de renovación y, a partir de ello, activó las consecuencias previstas en la regla 7.2.7 de las RGCE.
Se concedieron 60 días naturales para regularizar mercancías importadas temporalmente cuyo plazo hubiera vencido, asignar destino aduanero a las mercancías amparadas por el Registro y transmitir los informes de descargo correspondientes.
Si no se acredita el destino aduanero correcto, pueden generarse pagos de IVA y, en su caso, IEPS, con actualización y recargos; también puede resultar exigible el IGI y, cuando proceda, cuotas compensatorias. Además, la Compañía debe reconstruir y reportar operaciones temporales, descargos y saldos pendientes vinculados con forma de pago 21 y SCCCyG/Anexo 30.
Por ello, perder la certificación puede impactar flujo de efectivo, Anexo 24, inventarios, pedimentos y contabilidad. Por ejemplo, sobre una base pendiente de $10 millones de pesos, un IVA del 16% representaría $1.6 millones, antes de actualización, recargos y otros gravámenes aplicables.
¿Qué consiguió la defensa?
No se obtuvo todavía una nulidad lisa y llana. Lo conseguido fue distinto, pero jurídicamente relevante: el Tribunal Federal de Justicia Administrativa concedió una medida cautelar positiva y suspendió la ejecución del acto impugnado.
Se detuvo provisionalmente la obligación de regularizar mercancías, destinarlas a un régimen aduanero y transmitir informes de descargo mientras se resuelve el fondo. El Tribunal señaló que será en la sentencia definitiva donde se determine si la suspensión de los efectos del Registro fue legal.
Más aún, consideró que conceder la medida no contravenía disposiciones de orden público ni afectaba el interés social. Esto desmonta la idea de que, por involucrar IVA, toda defensa cautelar es inútil.
Extracto del Acuerdo
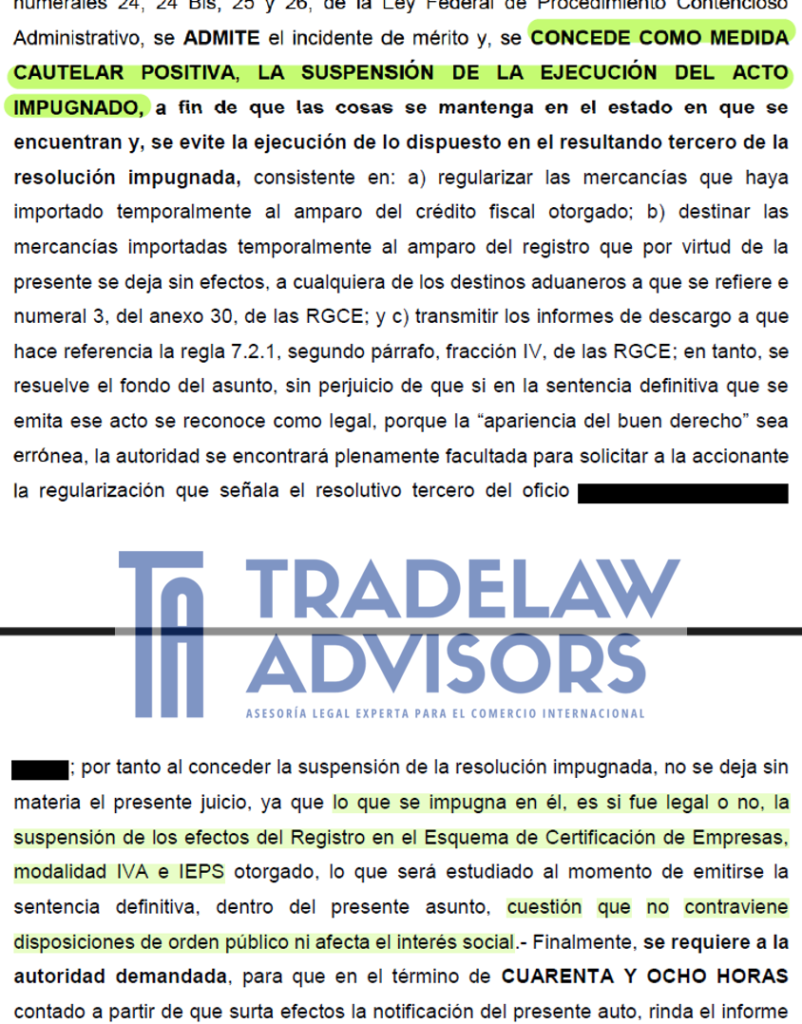
El Tribunal suspendió provisionalmente la ejecución del acto impugnado mientras analiza la legalidad de la suspensión de los efectos de la Certificación IVA e IEPS.
Defenderse también es cumplimiento
Una actuación del SAT (AGACE) o ANAM no se vuelve jurídicamente correcta por provenir de la autoridad. Los medios de defensa existen para someter el poder público al principio de legalidad.
Una estrategia de litigio eficaz identifica cuándo la autoridad ha roto la congruencia del procedimiento, desconocido hechos acreditados o impuesto consecuencias desproporcionadas.
Todavía existe Estado de derecho que ejercer y defender. Hacerlo oportunamente puede representar la diferencia entre ejecutar una contingencia o preservar jurídicamente la materia hasta que un tribunal determine quién tiene la razón.
En TradeLaw Advisor apoyamos a las Compañías en la prevención, contención y defensa de contingencias fiscales y aduaneras frente al SAT (AGACE) y la ANAM. Nuestra práctica de litigio combina estrategia jurídica, conocimiento técnico de comercio exterior y comprensión operativa de los procesos de cumplimiento, con el objetivo de construir defensas sólidas, oportunas y alineadas con la realidad del negocio. Cuando una actuación de autoridad compromete certificaciones, beneficios fiscales, operaciones IMMEX o la continuidad aduanera de la Compañía, una defensa bien estructurada puede ser determinante para preservar derechos y reducir impactos financieros y operativos.
Fuentes utilizadas
Código Fiscal de la Federación, artículo 5; Ley Federal de Procedimiento Administrativo, artículos 2 y 32; Ley Federal de Procedimiento Contencioso Administrativo, artículos 24 y 28; RGCE aplicables al Registro IVA e IEPS; jurisprudencia del Poder Judicial de la Federación sobre suspensión, interés social y orden público; y caso jurisdiccional anonimizado.
Ignacio Javier Yáñez Porcayo | TradeLaw Advisor by FAS | Especialista en cumplimiento fiscal con enfoque aduanero y de comercio exterior | 📩 ignacio.yanez@tradelawadvisor.mx
Yessica Cristobal | TradeLaw Advisor by FAS | Defensa Jurídica en Procedimientos Administrativos y Fiscalizaciones | 📩 yesica.cristobal@tradelawadvisor.mx
Recuerda que: “El comercio exterior premia a quienes dominan el detalle normativo y lo convierten en una ventaja competitiva”.
Servicios Legales
Este asunto fue atendido por nuestro equipo legal especializado en materia fiscal, aduanera y de comercio exterior, encabezado por la Lic. Yessica Cristóbal e Ignacio Yáñez, como parte de nuestra práctica de acompañamiento y defensa en procedimientos relacionados con el Registro en el Esquema de Certificación de Empresas.
Si su Compañía enfrenta un procedimiento de suspensión o cancelación de la Certificación IVA e IEPS, observaciones derivadas de facultades de comprobación, créditos fiscales vinculados con operaciones de comercio exterior o cualquier contingencia que pueda comprometer la continuidad de sus beneficios aduaneros, contáctenos para evaluar oportunamente la estrategia jurídica y de cumplimiento aplicable a su caso. La atención temprana, la correcta lectura del estatus procesal y una defensa técnicamente estructurada pueden marcar una diferencia sustancial en la preservación de la operación y de la certificación.
Disclaimer. El presente artículo tiene fines didácticos y de divulgación profesional. No constituye una opinión legal vinculante ni asesoría jurídica personalizada. Cada caso requiere un análisis jurídico individualizado; recomendamos consultar con nuestros especialistas.