
Por Yesica Cristobal e Ignacio Yáñez | 31 de agosto de 2026
Un caso de éxito que redefine la gestión del riesgo para las Compañías IMMEX
La existencia de un crédito fiscal derivado de una auditoría de comercio exterior no equivale, por sí sola, a que dicho crédito sea firme ni a que pueda utilizarse automáticamente para cancelar una Certificación IVA e IEPS. Esta distinción, aparentemente procesal, puede representar millones de pesos en flujo financiero y la continuidad operativa de una Compañía IMMEX.
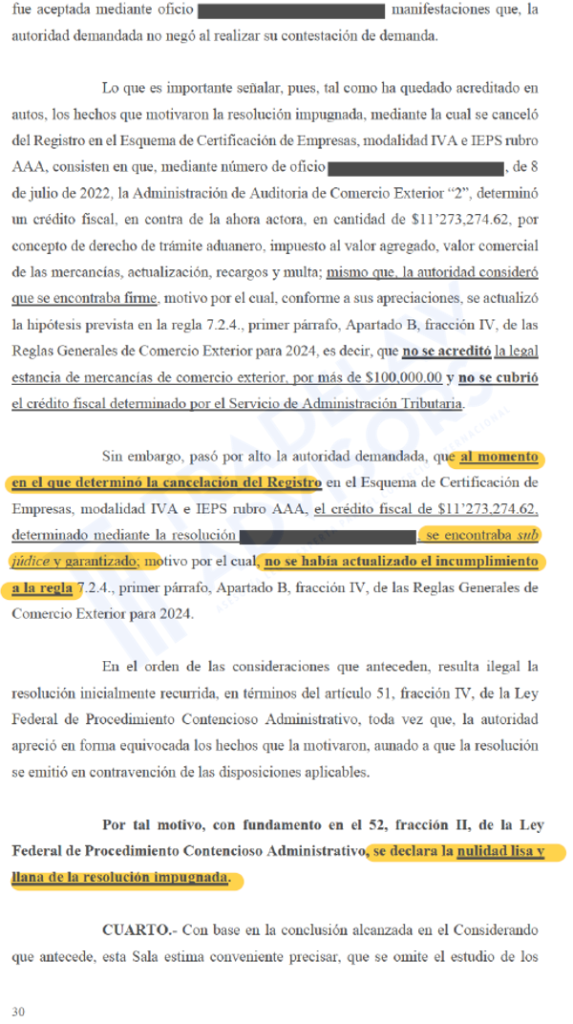
Una sentencia definitiva emitida en mayo de 2026 por una Sala Regional del Tribunal Federal de Justicia Administrativa confirma precisamente esta tesis: la autoridad no puede construir la cancelación del Registro en el Esquema de Certificación de Empresas sobre hechos jurídicamente inexactos, particularmente cuando considera firme un crédito fiscal que todavía se encuentra sub judice y respecto del cual existe una garantía del interés fiscal aceptada.
Por razones de confidencialidad, omitimos la identidad de la Compañía involucrada.
El problema: de una auditoría aduanera a la pérdida de la Certificación IVA e IEPS
El caso surgió después de que la autoridad fiscalizadora determinara un crédito fiscal multimillonario relacionado con mercancías importadas temporalmente. La Compañía ejerció sus medios de defensa mediante recurso administrativo, juicio contencioso, amparo y posteriormente un recurso de inconformidad.
Mientras continuaba esa controversia, el SAT inició el procedimiento para cancelar la Certificación IVA e IEPS, rubro AAA.
La autoridad invocó la Regla 7.2.4, Apartado B, fracciones II y IV, de las RGCE aplicables. La primera se relacionaba con mercancías temporales cuyo retorno, transferencia o cambio de régimen no hubiese sido acreditado; la segunda, con mercancías cuya legal estancia no se acreditara por un valor superior al umbral establecido y respecto de las cuales no se hubiera cubierto el crédito fiscal determinado.
El problema jurídico fue que el SAT consideró que el crédito fiscal ya había quedado firme, pero no era así.
La interpretación jurídica: determinar un crédito no significa que sea firme
Desde una interpretación gramatical, la Regla 7.2.4 exige que se actualicen los elementos concretos de la causal de cancelación. No basta invocar la regla; deben acreditarse los hechos que permiten subsumir la conducta de la Compañía dentro de la hipótesis normativa.
Desde una perspectiva sistémica, la regla debe interpretarse conjuntamente con los artículos 14 y 16 constitucionales, el régimen de medios de defensa fiscal y administrativo y los principios de legalidad, seguridad jurídica, debido proceso y adecuada fundamentación y motivación.
Finalmente, desde una interpretación teleológica, la Certificación IVA e IEPS busca establecer mecanismos reforzados de control y cumplimiento para empresas que operan regímenes aduaneros especiales; no constituye una herramienta para anticipar consecuencias definitivas mientras la existencia jurídica de la infracción continúa sujeta a revisión jurisdiccional.
El TFJA constató que el recurso de inconformidad relacionado con el crédito había sido declarado procedente y oportuno. Por ello calificó como falsa la premisa utilizada por la autoridad para afirmar que el asunto había quedado firme.
Más aún, cuando se emitió la resolución de cancelación, la controversia continuaba pendiente y el interés fiscal se encontraba respaldado mediante una garantía previamente aceptada por la autoridad.
| Situación jurídica | Consecuencia |
| Crédito fiscal determinado | Existe una pretensión fiscal de la autoridad |
| Crédito impugnado | Su legalidad continúa controvertida |
| Interés fiscal respaldado con garantía aceptada | Se protege la expectativa recaudatoria mientras continúa el litigio |
| Crédito firme | Han concluido los medios ordinarios o extraordinarios que impedían considerar definitiva la determinación |
Confundir estas etapas puede transformar una contingencia fiscal en un riesgo operativo desproporcionado.
El resultado: nulidad lisa y llana de la cancelación
El Tribunal concluyó que la autoridad había apreciado incorrectamente los hechos: al momento de cancelar la Certificación IVA e IEPS, el crédito se encontraba sub judice y con garantía del interés fiscal aceptada, por lo que no se había actualizado la causal utilizada por el SAT.
En consecuencia, con fundamento en los artículos 51, fracción IV, y 52, fracción II, de la Ley Federal de Procedimiento Contencioso Administrativo, declaró la nulidad lisa y llana de la resolución de cancelación.
La sentencia también resulta relevante porque distingue entre fundar y motivar: aunque la autoridad citó igualmente la fracción II de la Regla 7.2.4, no identificó hechos concretos que desarrollaran autónomamente esa causal.
La lección para las Compañías IMMEX
Una auditoría de comercio exterior debe administrarse en tres dimensiones simultáneas: fiscal, aduanera y regulatoria. La defensa del crédito fiscal no necesariamente protege, por sí misma, la Certificación IVA e IEPS.
Por ello, cuando una observación pueda afectar CIVA, OEA, IMMEX u otra autorización, resulta indispensable documentar el estado procesal del crédito, mantener trazabilidad de la garantía del interés fiscal, revisar cada causal regulatoria de manera independiente y cuestionar cualquier resolución basada en hechos procesales incorrectos.
La principal enseñanza es sencilla pero estratégica: entre una irregularidad detectada, un crédito determinado, un crédito exigible y un crédito firme existen diferencias jurídicas que pueden definir la continuidad de una operación IMMEX.
Fuentes
Sentencia definitiva del Tribunal Federal de Justicia Administrativa, Sala Regional, mayo de 2026, relativa a la cancelación de un Registro en el Esquema de Certificación de Empresas, modalidad IVA e IEPS, rubro AAA; Reglas Generales de Comercio Exterior 2024, reglas 7.1.1, 7.2.1 y 7.2.4; Constitución Política de los Estados Unidos Mexicanos, artículos 14 y 16; Ley Federal de Procedimiento Contencioso Administrativo, artículos 50, 51 y 52; Ley de Amparo, régimen aplicable al recurso de inconformidad.
Ignacio Javier Yáñez Porcayo | TradeLaw Advisor by FAS | Especialista en cumplimiento fiscal con enfoque aduanero y de comercio exterior | 📩 ignacio.yanez@tradelawadvisor.mx
Yessica Cristobal | TradeLaw Advisor by FAS | Defensa Jurídica en Procedimientos Administrativos y Fiscalizaciones | 📩 yesica.cristobal@tradelawadvisor.mx
Recuerda que: “El comercio exterior premia a quienes dominan el detalle normativo y lo convierten en una ventaja competitiva”.
Servicios Legales
Este asunto fue atendido por nuestro equipo legal especializado en materia fiscal, aduanera y de comercio exterior, encabezado por la Lic. Yessica Cristóbal e Ignacio Yáñez, como parte de nuestra práctica de acompañamiento y defensa en procedimientos relacionados con el Registro en el Esquema de Certificación de Empresas.
Si su Compañía enfrenta un procedimiento de suspensión o cancelación de la Certificación IVA e IEPS, observaciones derivadas de facultades de comprobación, créditos fiscales vinculados con operaciones de comercio exterior o cualquier contingencia que pueda comprometer la continuidad de sus beneficios aduaneros, contáctenos para evaluar oportunamente la estrategia jurídica y de cumplimiento aplicable a su caso. La atención temprana, la correcta lectura del estatus procesal y una defensa técnicamente estructurada pueden marcar una diferencia sustancial en la preservación de la operación y de la certificación.
Disclaimer: El presente artículo tiene fines exclusivamente didácticos y de divulgación profesional. No constituye una opinión legal vinculante ni debe interpretarse como asesoría jurídica personalizada. Cada operación, procedimiento de fiscalización y medio de defensa requiere un análisis jurídico individualizado de sus hechos, documentación y marco normativo aplicable. Recomendamos consultar con nuestros especialistas antes de adoptar decisiones fiscales, aduaneras o de comercio exterior.


