
Análisis jurídico, fiscal y aduanero del T-MEC, TLCUEM y TIPAT conforme a las disposiciones aplicables en México durante 2026.
La vigencia del certificado de origen no equivale al plazo para reclamar una preferencia arancelaria
En las operaciones de comercio exterior, no es extraño que una Compañía importe mercancías originarias de países con los que México mantiene tratados comerciales y, por errores documentales, desconocimiento normativo o circunstancias operativas, omita solicitar el trato arancelario preferencial al momento del despacho aduanero.
La pregunta surge posteriormente: ¿puede rectificarse el pedimento para recuperar el beneficio arancelario omitido?
La respuesta exige distinguir entre la validez de la prueba de origen, su vigencia documental, la cobertura de las operaciones y el plazo legal para solicitar retrospectivamente la preferencia.
La tesis central es sencilla: que una certificación de origen continúe vigente no significa que la Compañía conserve indefinidamente el derecho a rectificar sus importaciones.
Validez, vigencia y cobertura: tres conceptos que no deben confundirse
La validez representa la aptitud jurídica de una certificación para acreditar el carácter originario de determinadas mercancías, conforme a los requisitos sustantivos y documentales del tratado correspondiente.
La vigencia constituye el periodo durante el cual esa prueba conserva eficacia temporal. Un documento vigente se encuentra dentro de dicho periodo, aunque ello no significa necesariamente que ampare cualquier mercancía u operación.
Por su parte, la cobertura identifica las operaciones comprendidas en la certificación. Tanto el T-MEC como el TIPAT permiten amparar múltiples embarques de mercancías idénticas durante un periodo máximo de doce meses.
Finalmente, el plazo de reclamación posterior establece la oportunidad para solicitar un beneficio que no fue aplicado originalmente.
| Elemento | T-MEC | TLCUEM | TIPAT |
|---|---|---|---|
| Prueba de origen | Certificación de origen | EUR.1 o declaración en factura | Certificación de origen |
| Vigencia ordinaria | 4 años | 10 meses | 1 año |
| Cobertura múltiple | Hasta 12 meses | Sin mecanismo general equivalente | Hasta 12 meses |
| Reclamación posterior | 1 año desde la importación | Supuestos y plazos especiales | 1 año desde la importación |
| Fundamento convencional | Arts. 5.3 y 5.11 | Arts. 17, 20 y 22, Anexo III, Decisión 2/2000 | Arts. 3.20 y 3.29 |
Estos plazos deben aplicarse conjuntamente con las resoluciones mexicanas en materia aduanera correspondientes.
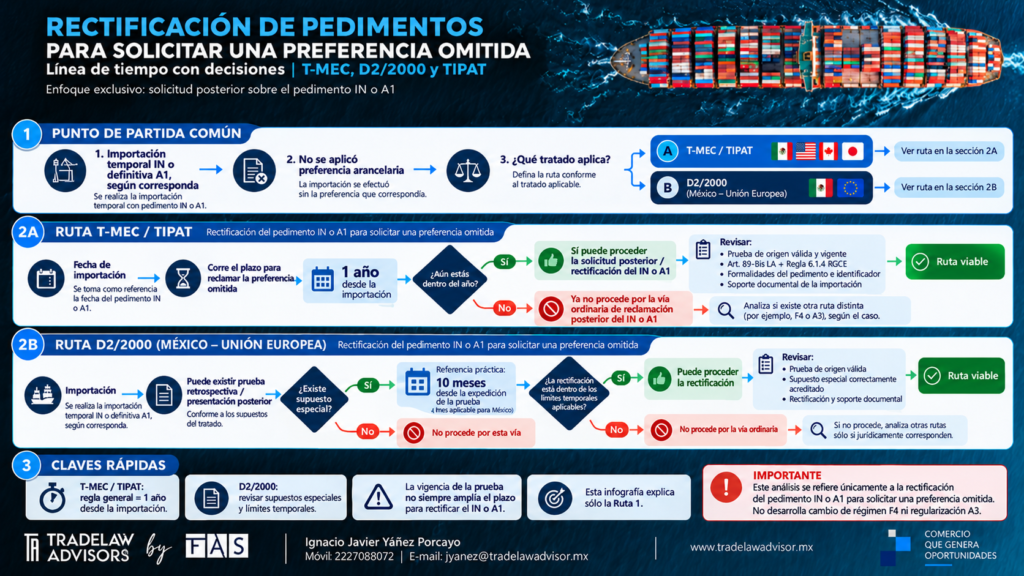
T-MEC y TIPAT: el plazo de un año para solicitar la preferencia omitida
El artículo 5.11 del T-MEC permite solicitar posteriormente el trato preferencial respecto de mercancías que calificaban como originarias al momento de su importación, dentro del año siguiente a dicha operación, salvo un plazo mayor permitido por la legislación importadora.
El artículo 3.29 del TIPAT contempla un mecanismo equivalente.
En México, estos procedimientos se desarrollan mediante la regla 72 de la Resolución aduanera del T-MEC y las reglas 49 a 51 de la Resolución aduanera del TIPAT, según corresponda.
Consideremos una importación definitiva A1 realizada el 10 de marzo de 2025, amparada por una certificación T-MEC expedida el 15 de enero de 2025.
Aunque dicha certificación conserva una vigencia ordinaria de cuatro años, el plazo para solicitar retrospectivamente la preferencia vence, en principio, el 10 de marzo de 2026.
Si la Compañía pretende rectificar en junio de 2026, la certificación continúa vigente, pero el plazo ordinario de reclamación ha concluido.
La vigencia documental no prorroga el plazo legal para ejercer el derecho al beneficio arancelario.
Infografía
TLCUEM: expedición posterior, aceptación tardía y rechazo técnico del EUR.1
La Decisión 2/2000 del Consejo Conjunto CE-México establece un régimen particular que requiere mayor atención.
Su Anexo III contempla la expedición retrospectiva del certificado EUR.1, la elaboración posterior de declaraciones en factura y la aceptación excepcional de determinadas pruebas de origen presentadas fuera de su vigencia ordinaria.
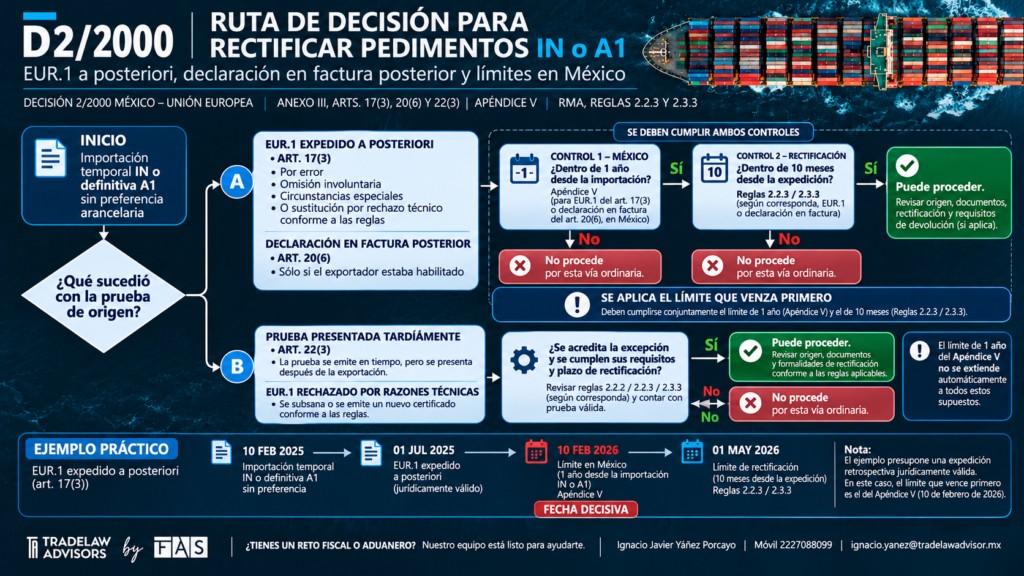
El artículo 17 permite expedir un EUR.1 a posteriori cuando no hubiera sido emitido oportunamente por errores, omisiones involuntarias o circunstancias especiales, o cuando un certificado anterior hubiera sido rechazado por razones técnicas.
El artículo 22 admite determinadas presentaciones tardías, sujetas a sus condiciones específicas.
Por su parte, las reglas 2.2.3, 2.3.3 y 2.4.2 de la Resolución en Materia Aduanera de la Decisión 2/2000 regulan supuestos de rectificación y aceptación documental, incluyendo un plazo de diez meses contado desde la expedición de determinadas pruebas de origen.
Sin embargo, existe una limitación fundamental: el Apéndice V del Anexo III, modificado por la Decisión 1/2017 del Comité Conjunto UE-México, establece para importaciones realizadas en México un plazo de un año desde la importación para la aceptación de certificados EUR.1 expedidos retrospectivamente y la presentación posterior de declaraciones en factura.
Por tanto, no debe interpretarse que cualquier EUR.1 emitido años después de la importación habilita automáticamente una nueva oportunidad de rectificación.
Ejemplo práctico: dos plazos que deben cumplirse conjuntamente
Una Compañía importa mercancías originarias de Alemania el 10 de febrero de 2025 sin solicitar la preferencia. Posteriormente, obtiene un EUR.1 expedido legítimamente a posteriori el 1 de septiembre de 2025.
| Acontecimiento | Fecha |
|---|---|
| Importación sin preferencia | 10/02/2025 |
| Expedición retrospectiva del EUR.1 | 01/09/2025 |
| Límite de aceptación en México, Apéndice V | 10/02/2026 |
| Referencia de diez meses desde expedición, regla 2.2.3 | 01/07/2026 |
Aunque el plazo reglamentario de diez meses concluye en julio de 2026, el límite convencional de aceptación para México se cumple antes.
En consecuencia, deben examinarse ambos requisitos y atender al límite que venza primero, sin perjuicio de verificar las demás condiciones de la expedición retrospectiva.
Los certificados rechazados por razones técnicas y las pruebas presentadas tardíamente merecen una valoración individual, pues sus mecanismos de subsanación y aceptación no constituyen autorizaciones generales para ampliar plazos.
Infografía
Marco mexicano: artículos 89 y 89 Bis de la Ley Aduanera
La reforma a la Ley Aduanera publicada el 19 de noviembre de 2025 incorporó el artículo 89 Bis, que reconoce expresamente la posibilidad de solicitar posteriormente una tasa preferencial omitida, dentro de los plazos previstos en los tratados y conforme a las reglas aplicables.
Este artículo debe interpretarse sistemáticamente con el artículo 89 de la Ley Aduanera y las reglas 6.1.1 y 6.1.4 de las RGCE 2026.
La regla 6.1.4 establece requisitos documentales y de identificación para rectificar pedimentos con esta finalidad, incluyendo la presentación de una prueba de origen válida y vigente.
Desde una interpretación gramatical, el artículo 89 Bis remite expresamente a los plazos convencionales; no crea un plazo nuevo e independiente.
Sistemáticamente, debe armonizarse con las resoluciones específicas de cada tratado. Teleológicamente, busca facilitar el aprovechamiento legítimo de preferencias sin eliminar los controles sobre origen, documentación y oportunidad.
Una interpretación aislada que desconozca las excepciones expresamente reconocidas en un tratado podría generar controversias respecto de los principios de legalidad tributaria, jerarquía normativa y seguridad jurídica.
Impacto financiero y riesgos de cumplimiento
Supongamos que una Compañía realiza una importación definitiva con valor en aduana de $2,000,000 MXN, paga un IGI del 10% y posteriormente acredita que correspondía una tasa preferencial del 0%.
| Concepto | Importe |
|---|---|
| Valor en aduana | $2,000,000 |
| IGI originalmente pagado (10%) | $200,000 |
| IGI preferencial (0%) | $0 |
| IGI potencialmente recuperable | $200,000 |
La recuperación dependerá de la procedencia jurídica de la rectificación y del mecanismo fiscal aplicable.
Adicionalmente, la modificación del IGI puede afectar la base del IVA de importación conforme al artículo 27 de la Ley del IVA, por lo que será necesario conciliar los importes originalmente pagados, acreditados y, en su caso, recuperables, evitando duplicidades.
En las importaciones temporales IN, el análisis presenta una particularidad: cuando el IGI se encuentra diferido y no fue efectivamente pagado, no existe automáticamente un impuesto pagado en exceso susceptible de devolución. La rectificación debe examinarse atendiendo a su efecto fiscal concreto.
Por ello, una estrategia de recuperación que únicamente revise certificaciones, sin conciliar pedimentos, contribuciones y registros contables, puede generar contingencias adicionales.
Conclusión: la prevención documental también genera valor financiero
Recomendamos que las Compañías implementen controles que vinculen la fecha de importación, la expedición y cobertura de las pruebas de origen, la determinación del IGI y los plazos de rectificación.
La revisión periódica de operaciones sin preferencia, combinada con alertas de vencimiento y expedientes de origen debidamente integrados, permite identificar oportunidades de recuperación fiscal y reducir riesgos de cumplimiento.
La ventaja competitiva no consiste únicamente en conocer que existe una preferencia arancelaria, sino en comprender cuándo, cómo y bajo qué condiciones puede ejercerse legítimamente.
Fuentes normativas
T-MEC: artículos 5.3 y 5.11; Resolución aduanera del T-MEC, regla 72.
TIPAT: artículos 3.20 y 3.29; Resolución aduanera del TIPAT, reglas 49 a 51.
TLCUEM: Decisión 2/2000 del Consejo Conjunto CE-México, Anexo III, artículos 17, 20 y 22; Apéndice V modificado mediante Decisión 1/2017; Resolución en Materia Aduanera de la Decisión 2/2000, reglas 2.2.3, 2.3.3 y 2.4.2.
Legislación mexicana: artículos 89 y 89 Bis de la Ley Aduanera; reglas 6.1.1 y 6.1.4 de las RGCE 2026; artículo 27 de la Ley del IVA.
Sobre el autor
Ignacio Javier Yáñez Porcayo | TradeLaw Advisor by FAS | Socio | Especialista en cumplimiento fiscal con enfoque aduanero y de comercio exterior.
📩 ignacio.yanez@tradelawadvisor.mx
Cuenta con más de 14 años de experiencia en el desarrollo de metodologías de auditoría y control aduanero, así como en consultoría especializada para Compañías con operaciones internacionales.
Recuerda que: “El comercio exterior premia a quienes dominan el detalle normativo y lo convierten en una ventaja competitiva”.
Advertencia legal: El presente artículo tiene fines didácticos y de divulgación profesional. No constituye una opinión legal vinculante ni debe interpretarse como asesoría jurídica personalizada. Cada operación requiere un análisis jurídico y documental individualizado. Recomendamos consultar con nuestros especialistas antes de adoptar decisiones fiscales o aduaneras.