Por Ignacio Javier Yáñez Porcayo | 31 de julio de 2026
Una transición normativa convertida en estado permanente
La Manifestación de Valor constituye uno de los instrumentos centrales para demostrar cómo fue determinada la base gravable de una importación. No es un formulario ornamental ni un apéndice del pedimento, es la declaración mediante la cual el importador sostiene, bajo protesta de decir verdad, los elementos comerciales, financieros, contractuales y logísticos que explican el valor en aduana.
La tesis de este análisis es que las sucesivas prórrogas de la Manifestación de Valor Electrónica (MVE) han diferido su transmisión mediante Ventanilla Digital, pero no deben interpretarse como una dispensa para determinar correctamente el valor ni para contar con la documentación que lo sustenta.
La confusión es comprensible. Durante años, la autoridad ha anunciado la inminente digitalización de la Manifestación para después postergarla. La MVE se ha convertido, por momentos, en una norma con vocación de estreno permanente: siempre a punto de comenzar, pero nunca suficientemente lista para levantar el vuelo.
El problema es que muchas Compañías han confundido la prórroga tecnológica con una suspensión sustantiva de sus obligaciones. Bajo esa lectura, consideran que no necesitan contratos, comprobantes de pago, evidencia de fletes, órdenes de compra o soportes de incrementables hasta que la MVE “entre en vigor”. Esa conclusión es jurídicamente frágil y operativamente peligrosa.
Del formato físico al expediente electrónico
La evolución de la Manifestación de Valor debe leerse junto con el artículo 59, fracción III, de la Ley Aduanera. Tradicionalmente, el precepto impuso al importador la obligación de formularla, bajo protesta de decir verdad, y entregarla al agente aduanal que promoviera el despacho. Las RGCE para 2018 conservaron ese modelo: el formato E3 correspondía a la Manifestación y el E2 a la Hoja de cálculo, presentada a requerimiento de la autoridad.
En la práctica, esa obligación terminó desplazándose hacia el agente aduanal. Por costumbre o como supuesto “valor agregado”, agentes aduanales elaboraron el formato con información parcial. Ese enfoque desvaneció responsabilidades y arraigó una mala práctica: la Compañía dejó de apropiarse del proceso de valoración y trató la Manifestación como documento generado por su proveedor aduanal.
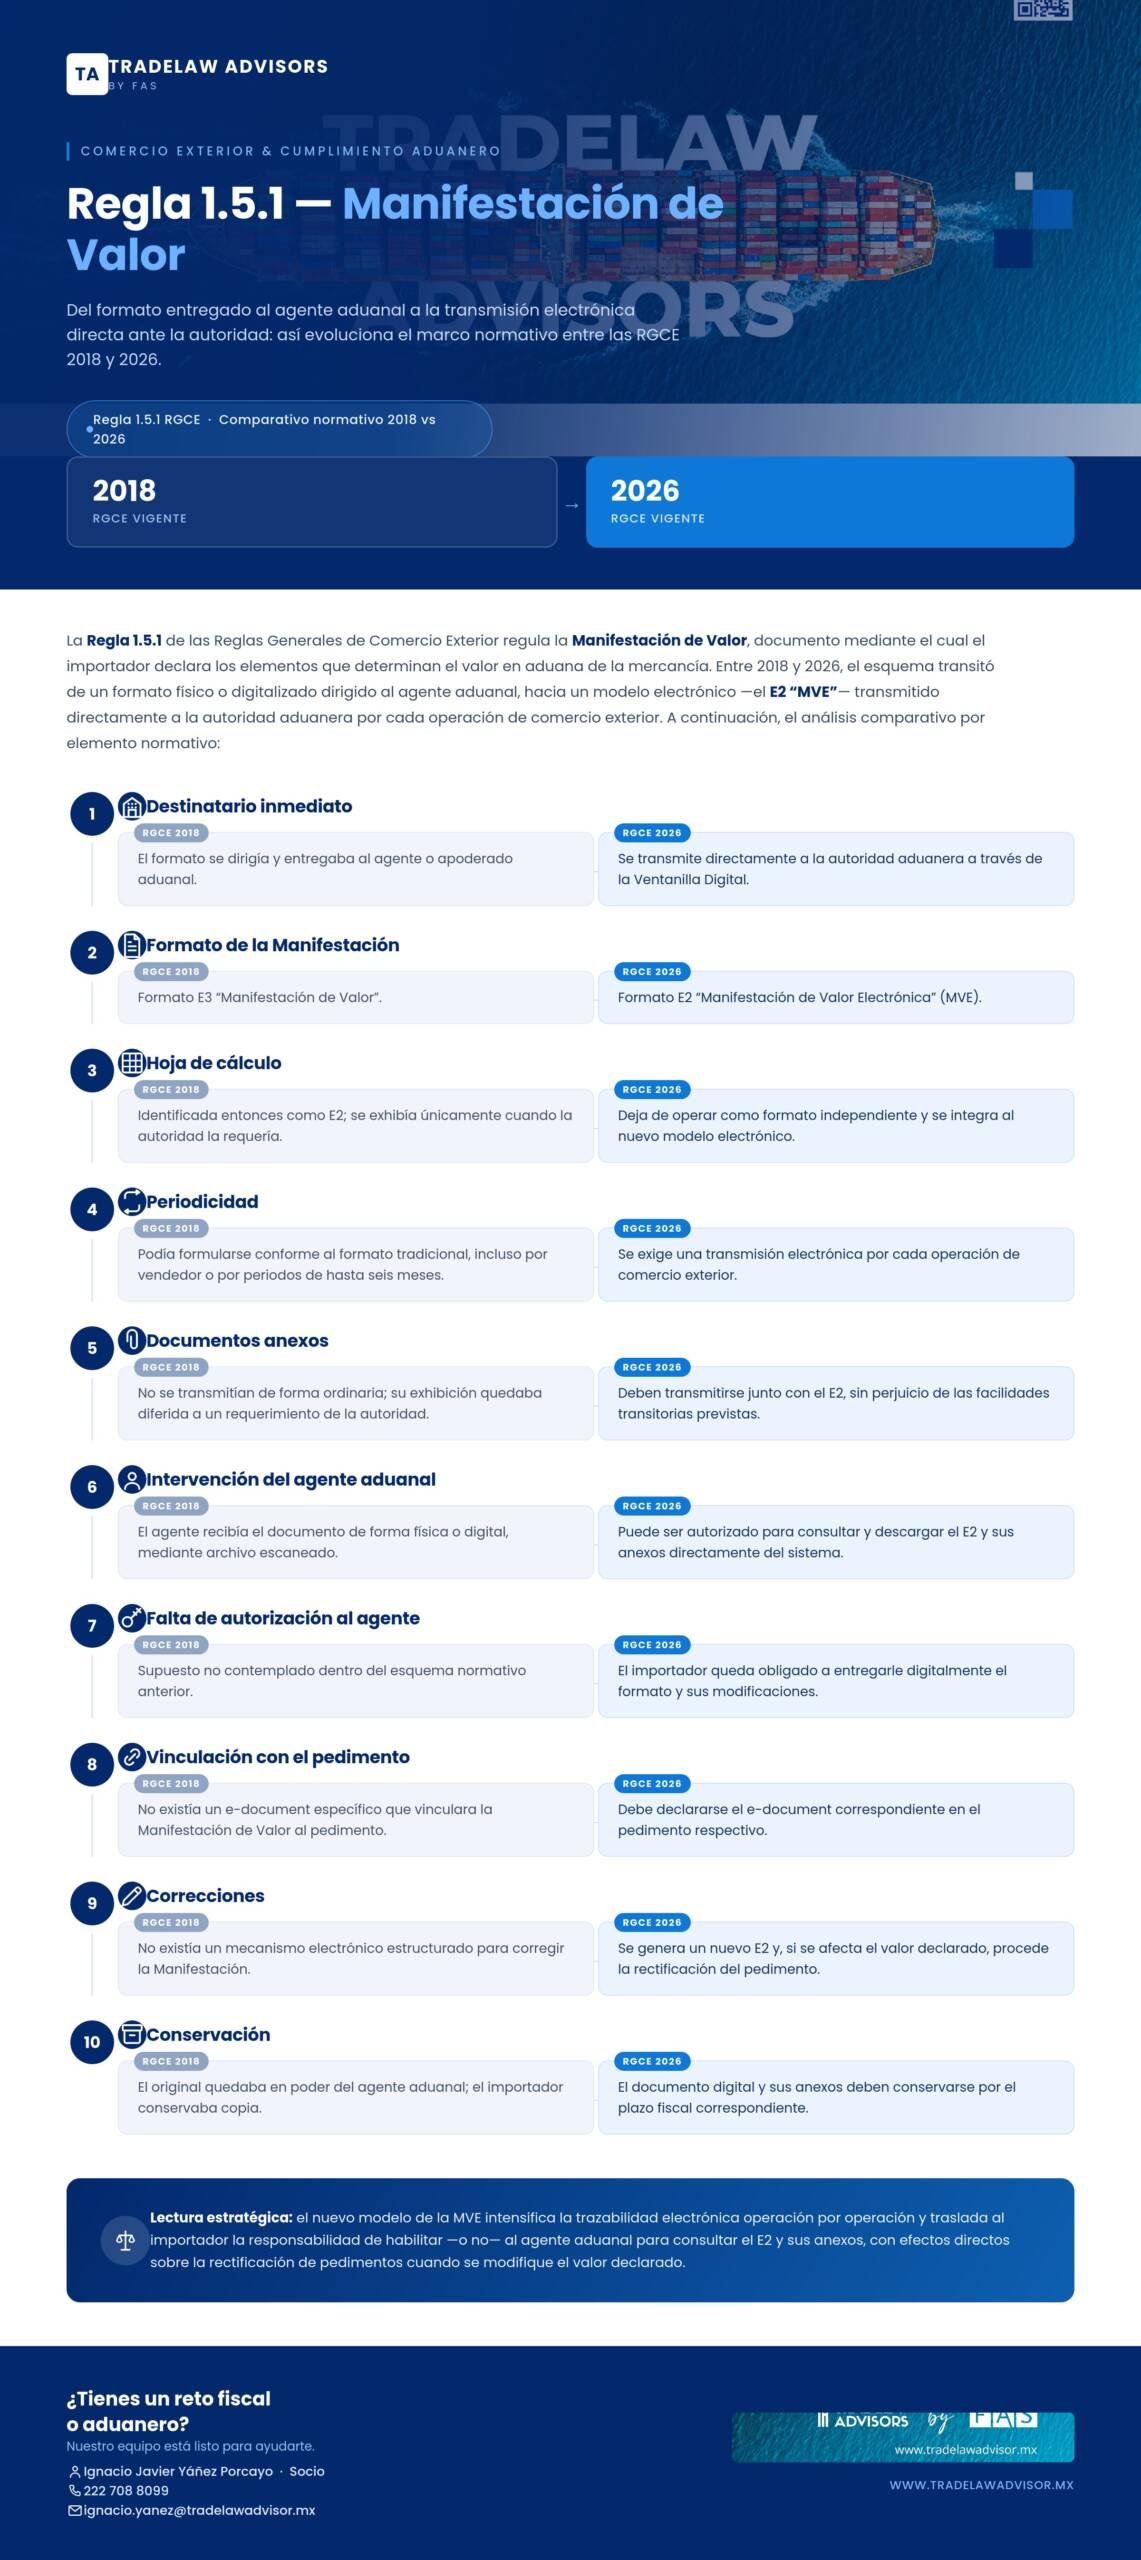
En el nuevo régimen, el formato E2 pasó a denominarse “Manifestación de Valor” y debe transmitirse por cada operación a través de la Ventanilla Digital, de ahí la referencia a la Manifestación de Valor Electrónica o MVE, acompañada de la información y documentación correspondiente. El importador debe declarar el e-document en el pedimento, conservar digitalmente el expediente y permitir que el agente o agencia aduanal lo consulte o, en su defecto, entregárselo directamente.
Descarga archivo comparativo de la regla 1.5.1 RGCE 2018 vs 2026 aquí:
Ahora bien, la dificultad actual no nace de la digitalización, sino de años sin integración corporativa. Muchas Compañías descubren que nunca construyeron contratos, pagos, incrementables y controles capaces de sostener el valor declarado. Enderezar ese expediente cuesta más que asumir la obligación desde el origen.
El artículo 81 del Reglamento sí entró en vigor
El nuevo Reglamento de la Ley Aduanera fue publicado el 20 de abril de 2015 y su artículo Primero Transitorio dispuso que entraría en vigor dos meses después. En consecuencia, el Reglamento, incluido su artículo 81, entró formalmente en vigor el 20 de junio de 2015.
En este sentido, el artículo 81 estableció que el importador debía proporcionar, anexos a la Manifestación de Valor, documentos como la factura comercial, los documentos de transporte, la evidencia de origen y procedencia, la garantía de precios estimados, los comprobantes de pago, los soportes de transporte y seguro, los contratos y la documentación de incrementables.
Sin embargo, las RGCE fueron postergando la exigibilidad operativa de esos anexos. Ahí se encuentra la distinción que suele perderse en la reconstrucción histórica: El artículo 81 entró en vigor en junio de 2015; lo que se difirió sucesivamente fue la exigencia de proporcionar sus documentos anexos conforme al mecanismo previsto por las reglas.
La primera fecha fue trasladada al 15 de enero de 2016; después al 1 de junio de 2017; posteriormente se declaró que los documentos no serían exigibles durante la vigencia de las RGCE para 2017; y en 2018 se proyectaron nuevas fechas para enero, abril y finalmente julio de 2019.
Desde una interpretación gramatical, las disposiciones transitorias suspendieron la “exigibilidad” de proporcionar los anexos. Sin embargo, desde una interpretación sistémica y teleológica, no puede concluirse que el importador quedara relevado de obtener y conservar la evidencia necesaria para justificar el valor declarado.
El artículo 59, fracción III, de la Ley Aduanera conserva como obligación sustantiva del importador la obtención y conservación de la información, documentación y medios de prueba necesarios para demostrar la correcta determinación del valor. Una regla transitoria no debe interpretarse como una derogación tácita y absoluta de esa obligación, especialmente cuando su finalidad era permitir la adaptación operativa de los sistemas.
La cronología de una prórroga casi institucionalizada
A partir de 2019 se diseñó el modelo electrónico. Inicialmente se contempló su entrada en vigor durante diciembre de ese año; después se trasladó al 15 de enero de 2020; posteriormente la fecha cierta fue sustituida por un acontecimiento futuro: la publicación del formato en Ventanilla Digital y el transcurso de 30 días. En 2021 ese plazo se amplió a 90 días.
Las RGCE de 2022, 2023, 2024 y 2025 reprodujeron la misma condición suspensiva, manteniendo aplicables las reglas y formatos de 2018.
La secuencia puede sintetizarse así:
| Hito | Fecha o condición |
| Primera fecha electrónica prevista | Diciembre de 2019 |
| Primera extensión | 15 de enero de 2020 |
| Segunda extensión | Publicación del formato más 30 días |
| Tercera extensión | Publicación del formato más 90 días |
| Continuidades anuales | RGCE 2020, 2022, 2023, 2024 y 2025 |
| Séptima RMRGCE 2025 | 31 de marzo de 2026 |
| Primera RMRGCE 2026 | 31 de mayo de 2026 |
| Tercera versión anticipada de la Segunda RMRGCE 2026 | 30 de septiembre de 2026 |
Descarga el archivo histórico completo aquí:
Bajo un criterio estricto, pueden identificarse siete prórrogas materiales: aquellas que modificaron una fecha, sustituyeron la fecha por una condición futura o ampliaron expresamente el periodo de transición. Bajo un criterio amplio, al agregar las cinco resoluciones anuales que reprodujeron la suspensión, existen al menos once actos regulatorios de diferimiento o continuidad.
La autoridad no sólo movió la portería; durante varios años decidió que la portería aparecería cuando el sistema estuviera listo, y que el partido comenzaría 90 días después (mundialistamente hablando).
Infografía
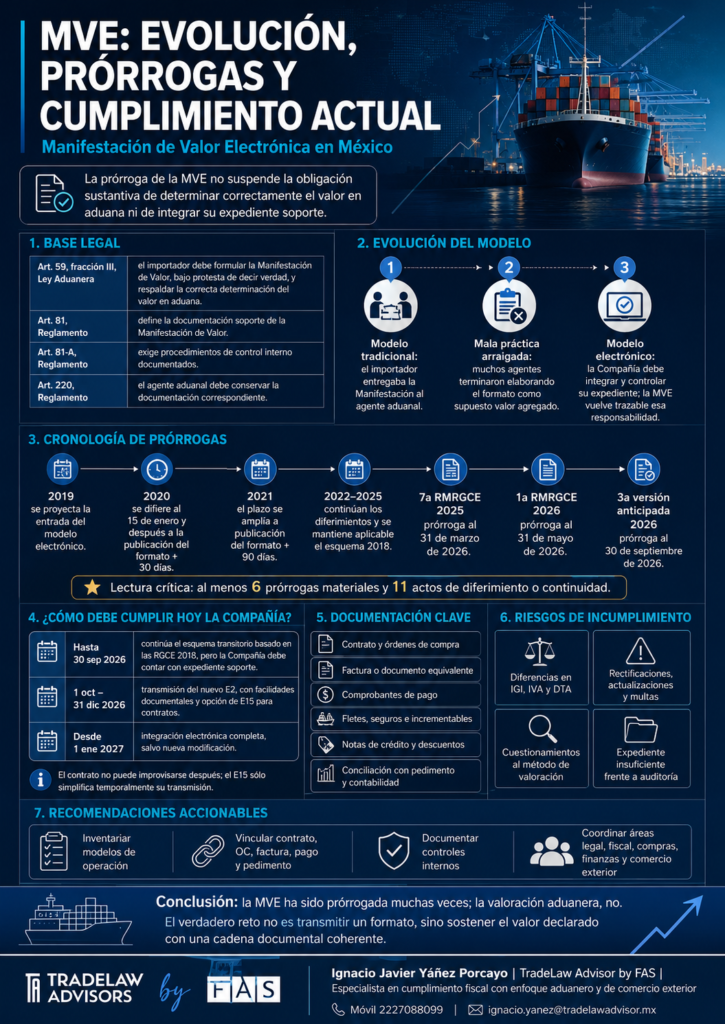
¿Cómo debe cumplir actualmente una Compañía?
La Tercera Versión Anticipada de la Segunda RMRGCE para 2026 permite continuar bajo el esquema anterior hasta el 30 de septiembre de 2026. Asimismo, hasta el 31 de diciembre de 2026, evita retransmitir ciertos documentos del artículo 81 cuando ya hayan sido transmitidos conforme al artículo 36-A de la Ley y permite utilizar el formato E15 para reportar los datos generales de los contratos.
En términos operativos, la transición es la siguiente:
| Periodo | Cumplimiento esperado |
| Hasta el 30 de septiembre de 2026 | Manifestación conforme al régimen transitorio basado en las RGCE 2018 |
| 1 de octubre a 31 de diciembre de 2026 | Transmisión del nuevo E2, con facilidades documentales y opción de E15 para contratos |
| Desde el 1 de enero de 2027 | Integración electrónica completa, salvo nueva modificación |
Ahora bien, la posibilidad de transmitir el E15 no significa que el contrato pueda inventarse después de la importación. El formato únicamente sustituye temporalmente la transmisión íntegra del documento; no sustituye su existencia, validez, congruencia ni conservación.
La Compañía debe contar hoy con un expediente que permita conciliar, cuando resulte aplicable, contrato, orden de compra, factura, Incoterm, comprobante de pago, fletes, seguros, incrementables, descuentos, notas de crédito, Manifestación de Valor y pedimento.
La reforma de 2026 refuerza esta conclusión mediante el artículo 81-A del Reglamento, que obliga a los sujetos responsables del expediente electrónico a implementar procedimientos de control interno documentados, razonables y necesarios para obtener, proporcionar y conservar la información.
Riesgos fiscales y aduaneros
La ausencia de documentación contractual o financiera puede afectar la defensa del método de valoración, la procedencia de incrementables o decrementables y la congruencia entre el pedimento, la contabilidad y los pagos.
Las diferencias pueden impactar el impuesto general de importación, el IVA a la importación, el derecho de trámite aduanero y, en su caso, cuotas compensatorias. También pueden conducir a rectificaciones, actualizaciones, recargos, multas y cuestionamientos sobre la integridad del expediente electrónico.
Para el agente aduanal, el riesgo también aumentó. La legislación vigente le exige cerciorarse de que la información presentada sea acorde con la operación y amplió su responsabilidad respecto de la correcta determinación de las contribuciones y de la documentación que acredite fehacientemente el cumplimiento de las obligaciones de comercio exterior.
Recomendaciones accionables
| Acción | Objetivo |
| Inventariar los modelos de operación | Identificar compraventa, arrendamiento, maquila, consignación, suministro gratuito y operaciones intercompañía |
| Vincular contratos y órdenes de compra | Demostrar qué instrumento regula cada importación |
| Conciliar valor y contabilidad | Identificar pagos, descuentos, regalías, ajustes y notas de crédito |
| Revisar Incoterms e incrementables | Confirmar la integración correcta de la base gravable |
| Crear una matriz MVE | Relacionar contrato, factura, pago, COVE, E2 y pedimento |
| Documentar controles internos | Cumplir con el artículo 81-A y dejar evidencia de revisión |
| Coordinar al agente aduanal | Definir acceso, entrega, correcciones y conservación del expediente |
Conclusión
La MVE ha sido prorrogada reiteradamente, pero la valoración aduanera nunca estuvo en pausa.
Una Compañía que espera hasta octubre de 2026 para buscar sus contratos ya llega tarde. La digitalización no crea la sustancia documental: simplemente vuelve más visible, trazable y fiscalizable aquello que debió existir desde la operación.
El verdadero reto no consiste en transmitir un formato. Consiste en demostrar que el valor declarado puede sostenerse mediante una cadena documental coherente, jurídicamente válida y conciliada con la realidad contable, fiscal y comercial de la importación.
Fuentes consultadas
El presente análisis se elaboró con base en el artículo 59, fracción III, de la Ley Aduanera; los artículos 81, 81-A y 220 de su Reglamento; las RGCE para 2015, 2016, 2017, 2018, 2019, 2020, 2022, 2023, 2024, 2025 y 2026; sus respectivas resoluciones modificatorias; y la Tercera Versión Anticipada de la Segunda RMRGCE para 2026. Las compilaciones consultadas advierten que, para sustentar jurídicamente actos o resoluciones, debe acudirse a las publicaciones oficiales del Diario Oficial de la Federación.
Ignacio Javier Yáñez Porcayo | TradeLaw Advisor by FAS | Socio | Especialista en cumplimiento fiscal con enfoque aduanero y de comercio exterior | 📩 ignacio.yanez@tradelawadvisor.mx
Ignacio Javier Yáñez Porcayo es consultor especializado en cumplimiento fiscal, aduanero y de comercio exterior, con experiencia en valoración aduanera, programas de fomento, certificaciones, auditorías preventivas y diseño de modelos corporativos de cumplimiento.
Recuerda que: “El comercio exterior premia a quienes dominan el detalle normativo y lo convierten en una ventaja competitiva”.Advertencia: El presente artículo tiene fines didácticos y de divulgación profesional. No constituye una opinión legal vinculante ni debe interpretarse como asesoría jurídica personalizada. Cada caso requiere un análisis jurídico individualizado, considerando sus hechos, documentos, operaciones y disposiciones vigentes. Recomendamos consultar con nuestros especialistas antes de adoptar cualquier decisión legal, fiscal, contable o aduanera.