Por Ignacio Javier Yáñez Porcayo | 18 de septiembre de 2026
Introducción: desaparece el referente textil, no el control aduanero
El 14 de septiembre de 2026, la Secretaría de Hacienda y Crédito Público (SHCP) publicó la Resolución que deroga el Anexo 4 de la Resolución de Precios Estimados, vigente desde el 15 de septiembre. El cambio elimina el mecanismo de garantía asociado a textiles y confección, pero no extingue la Resolución ni el sistema completo de precios estimados.
La autoridad justificó la medida en el dinamismo de las operaciones de comercio exterior y en el fortalecimiento del análisis de riesgo, las facultades de fiscalización, los procedimientos de valoración aduanera y otras acciones contra la subvaluación. El modelo pasa de una cobertura financiera generalizada a una supervisión selectiva basada en información y riesgo.
¿Cómo funcionaba originalmente el mecanismo?
La Resolución de Precios Estimados establecía valores unitarios de referencia para determinadas mercancías. Conforme a sus artículos primero y segundo y al artículo 86-A, fracción I, de la Ley Aduanera, cuando una importación definitiva se declaraba por debajo del precio publicado, el importador debía presentar una constancia de depósito o garantía en cuenta aduanera por las contribuciones y, en su caso, cuotas compensatorias correspondientes a la diferencia.
El precio estimado no sustituía al valor de transacción, no constituía un precio mínimo y no era la base gravable del impuesto general de importación. La mercancía podía despacharse conservando el valor en aduana declarado, pero quedaba cubierto preventivamente el interés fiscal. La propia Resolución señala que esos precios son exclusivamente referencias y que otras dependencias pueden emplearlos al establecer medidas no arancelarias conforme a la Ley de Comercio Exterior.
Por ejemplo, 1,000 prendas declaradas en USD 6 por pieza frente a un precio estimado de USD 10 producían una diferencia referencial de USD 4,000. Con IGI de 20%, la diferencia arancelaria sería USD 800 y el IVA incremental simplificado (4,000 + 800) × 16% = USD 768. La cuenta aproximada ascendía a USD 1,568, sin DTA ni cuotas compensatorias.
Precio estimado y RRNA: figuras jurídicamente distintas
La apariencia regulatoria del mecanismo no lo convierte en una regulación o restricción no arancelaria (RRNA). Los artículos 16, 17 y 20 de la Ley de Comercio Exterior someten las RRNA a causas legales, opinión de la Comisión de Comercio Exterior, publicación e identificación por fracción arancelaria y nomenclatura correspondiente. El precio estimado tiene otro fundamento y finalidad: es un referente fiscal emitido por la SHCP para activar una garantía.
La interpretación gramatical confirma la diferencia: los artículos 56 y 93 de la Ley Aduanera mencionan separadamente las “regulaciones y restricciones no arancelarias” y los “precios estimados”. Sistemáticamente, el artículo 86-A regula la cuenta aduanera, mientras la Ley de Comercio Exterior ordena las RRNA. Teleológicamente, una protege el interés fiscal; las otras condicionan la entrada o salida de mercancías. Confundirlas vulneraría legalidad, seguridad jurídica y jerarquía normativa.
| Figura | Naturaleza | Autoridad y consecuencia |
| Precio estimado | Referencia fiscal, no base gravable | SHCP; activa una cuenta aduanera si existe un precio aplicable y el valor definitivo es inferior |
| Permiso automático | RRNA | Secretaría de Economía; condiciona el despacho únicamente cuando se actualizan todos los elementos de su Acuerdo |
Arquitectura de la Resolución y contenido del Anexo 4
La Resolución contiene las reglas sustantivas del mecanismo: carácter referencial, supuestos de garantía, conversión de unidades y liberación de cuentas. Sus anexos identifican las mercancías mediante fracción arancelaria, NICO, descripción, unidad comercial y precio estimado en dólares por unidad.
Antes de la reforma operaban los anexos 2, 3, 4 y 5; el Anexo 1 ya había sido derogado. El Anexo 4, cuya última versión integral fue publicada el 17 de junio de 2024, comprendía mercancías de los capítulos 51 a 63 de la TIGIE y ciertas mercancías de las fracciones 9404.40.01 y 9404.90.99. Incluía fibras, hilados, tejidos, prendas de punto y no de punto, artículos textiles confeccionados, desperdicios, edredones, almohadas y artículos semejantes. Sus unidades podían ser kilogramo, metro, metro cuadrado, pieza o par.
| Estructura sectorial | Antes del 15 de septiembre de 2026 | Desde el 15 de septiembre de 2026 |
| Anexo 2: vehículos usados | Vigente | Vigente |
| Anexo 3: calzado | Vigente | Vigente |
| Anexo 4: textiles y confección | Vigente | Derogado íntegramente |
| Anexo 5: muebles e iluminación | Vigente | Vigente |
La reforma contiene una derogación total del Anexo 4, no una actualización de importes ni una sustitución de tabla. Jurídicamente, el Anexo dejó de formar parte del orden vigente. En consecuencia, sus cifras históricas tampoco pueden utilizarse como si conservaran obligatoriedad para operaciones nuevas.
¿Qué cambia en una importación definitiva?
Para mercancías textiles cuya fecha jurídicamente relevante sea el 15 de septiembre de 2026 o posterior, el antiguo precio estimado deja de producir consecuencias en el despacho. Si el valor declarado es inferior al referente histórico, ya no procede constituir una cuenta por ese motivo ni declarar GA-4. Si el valor es igual o superior, tampoco corresponde transmitir EX-31, porque ya no existe un precio vigente respecto del cual deba informarse una excepción.
La simplificación reduce recursos inmovilizados, costos bancarios e incidencias de validación. Sin embargo, no modifica el valor en aduana ni disminuye IGI, IVA, DTA o cuotas compensatorias. La Compañía debe acreditar que el precio deriva de una operación real y documentada, particularmente ante descuentos, liquidaciones u operaciones vinculadas.
Entrada en vigor y mercancías introducidas previamente
El único transitorio dispuso la entrada en vigor al día siguiente de la publicación: 15 de septiembre de 2026. No estableció periodo de transición, régimen para mercancías en tránsito, liberación anticipada de cuentas ni derecho general de rectificación. Esto obliga a coordinar la derogación con los artículos 56, 86-A y 93 de la Ley Aduanera y con las reglas de regularización.
| Situación | Tratamiento jurídico sugerido |
| Importación definitiva cuyo ingreso y despacho ocurrieron hasta el 14 de septiembre | Se conserva el régimen anterior; la derogación posterior no deshace una obligación válidamente actualizada. |
| Mercancía que cruzó, fondeó, atracó o arribó hasta el 14, pero se despacha después | El artículo 56 remite, en principio, a la fecha de entrada para identificar el precio estimado. Debe revisarse el caso y documentarse la fecha, pues la desactivación posterior de GA-4 y EX-31 genera una tensión operativa que conviene validar con el prevalidador y la aduana. |
| Mercancía introducida desde el 15 de septiembre | El Anexo 4 ya no aplica; no procede cuenta por ese referente ni deben declararse GA-4 o EX-31. |
Efecto indirecto sobre el permiso automático de importación
El precio estimado y el permiso automático eran instrumentos distintos, pero estaban conectados. El numeral 8 BIS, fracción II, del Anexo 2.2.1 del Acuerdo de la Secretaría de Economía exigía conjuntamente que la mercancía listada se destinara a importación definitiva y que su precio unitario fuera inferior al precio estimado aplicable de la SHCP.
Derogado el Anexo 4, desaparece el parámetro jurídico necesario para efectuar la comparación. La permanencia de una fracción arancelaria en el listado de Economía o de la clave C1 en el Anexo 22 no basta para exigir el permiso: falta uno de los elementos constitutivos de la hipótesis normativa.
Comparar el valor actual con una cifra histórica equivaldría a prolongar los efectos de una disposición derogada, en perjuicio de los principios de legalidad y seguridad jurídica. Por tanto, el permiso automático textil no resulta exigible por declarar un valor inferior al antiguo referente, sin perjuicio de otras RRNA aplicables.
Cambio de régimen y regularización
En una importación temporal todavía vigente que cambia a definitiva, el artículo 93 de la Ley Aduanera exige pagar las contribuciones y cumplir las RRNA y precios estimados aplicables al nuevo régimen en la fecha del cambio. Si éste ocurre desde el 15 de septiembre, ya no existe precio textil del Anexo 4 ni procede una nueva cuenta asociada a ese referente.
Para temporales vencidas, la regla 2.5.2 establece expresamente que las RRNA serán las vigentes en la fecha de pago del pedimento de regularización. En consecuencia, tampoco resulta exigible el permiso automático cuya condición económica dependía del Anexo 4. Respecto de los precios estimados, la regla exige una cuenta cuando el valor sea inferior a su precio “conforme a la Resolución”, pero no repite expresamente la misma regla temporal prevista para las RRNA.
Existe, por ello, un espacio interpretativo frente al artículo 56, que atribuye relevancia a la fecha de introducción. A favor de no constituir una cuenta puede sostenerse que la entrada temporal original no actualizó el artículo 86-A, referido a importaciones definitivas, y que al regularizar ya no existe un precio textil dentro de la Resolución vigente.
Extender automáticamente el Anexo derogado permitiría que una regla administrativa ampliara una carga no definida con igual claridad por la ley. La conclusión es jurídicamente defendible, pero cada operación debe respaldarse con un expediente que identifique fecha de entrada, vigencia del régimen, fracción, NICO, valor y respuesta del prevalidador.
Garantías anteriores y posibles rectificaciones
Las cuentas constituidas antes de la reforma no se cancelan automáticamente. Fueron abiertas bajo una disposición vigente y siguen sujetas al artículo 86-A y a las reglas 1.6.28 y 1.6.29 de las RGCE, incluidos el plazo ordinario, la actuación de la institución financiera y la existencia de facultades de comprobación. La Compañía debe inventariar pedimento, fecha relevante, fracción y NICO, monto, institución, fecha de constitución y estado de cualquier revisión.
Tampoco nace, por la sola derogación, un derecho a rectificar pedimentos anteriores, eliminar identificadores, recuperar contribuciones o anticipar la liberación. La rectificación sólo procede cuando el marco del artículo 89 y las RGCE lo permite y existe un dato originalmente incorrecto; un cambio normativo posterior no transforma en error una declaración correcta al momento de efectuarse.
Dos versiones anticipadas: regla 1.4.12 e identificadores del Anexo 22
El mismo día, el SAT publicó la Quinta Versión Anticipada de la Segunda Resolución de Modificaciones a las RGCE para 2026 y la Quinta Versión Anticipada de la Segunda Modificación al Anexo 22. La primera modifica reglas; la segunda adapta el pedimento. Conforme a la regla 1.1.2, deben leerse armónicamente con la derogación sustantiva, sin adelantarla ni ampliarla.
La regla 1.4.12 se relaciona con el artículo 184-C de la Ley Aduanera. Permite que los agentes aduanales e importadores suspendidos del Sistema Electrónico Aduanero por una declaración inexacta del NICO que haya ocasionado la omisión o insuficiencia de la cuenta desvirtúen la causal o presenten la garantía mediante rectificación, solicitando el levantamiento conforme a la ficha 20/LA.
Esta modificación crea una vía de subsanación; no restablece el Anexo 4, no autoriza rectificaciones masivas ni convierte los precios históricos en vigentes. Mantiene utilidad para los anexos 2, 3 y 5 y para incidencias anteriores pendientes.
El Anexo 22 tampoco crea obligaciones sustantivas: comunica en el pedimento el supuesto jurídico mediante identificadores. En el Apéndice 8, GA informa una cuenta aduanera y EX la excepción correspondiente. Como consecuencia de la derogación, GA-4 y EX-31 se conservan numéricamente, pero ahora dicen “No aplica”, lo cual evita renumerar el catálogo.
Mapa final de precios estimados e identificadores
| Anexo y sector | Estado | Cuenta GA | Excepción EX relevante |
| Anexo 2: vehículos usados | Vigente | GA-2 | EX-22, EX-23, EX-24, EX-26, EX-27 o EX-28, según el supuesto |
| Anexo 3: calzado | Vigente | GA-3 | EX-29 cuando el valor sea igual o superior al precio estimado |
| Anexo 4: textiles y confección | Derogado | GA-4: “No aplica” | EX-31: “No aplica” |
| Anexo 5: muebles e iluminación | Vigente | GA-5 | EX-33 cuando el valor sea igual o superior al precio estimado |
La clave general EX-1 y los demás supuestos del catálogo permanecen conforme a su descripción. La selección no debe hacerse sólo por número de anexo: exige verificar mercancía, régimen, valor, NICO y supuesto normativo.
La clave C1 del Apéndice 9 continúa identificando permisos previos o automáticos de Economía, incluidos los numerales 8 BIS y 8 TER. Su permanencia cumple una función general de llenado y no modifica la conclusión sustantiva: sólo debe declararse cuando el permiso aplicable sea jurídicamente exigible.
Lo que no desaparece y riesgos de cumplimiento
La derogación no modifica los artículos 64 a 78-C de la Ley Aduanera ni las reglas sobre valor de transacción, incrementables, vinculación, Manifestación de Valor y trazabilidad documental. Tampoco elimina padrones sectoriales, NOM, permisos distintos, cuotas compensatorias, reglas de origen o facultades de comprobación.
Subsiste el riesgo de embargo precautorio del artículo 151, fracción VII, cuando el valor declarado sea inferior en 50% o más al valor de transacción de mercancías idénticas o similares determinado conforme a la ley. La ausencia de precio estimado elimina una cobertura automática, no la posibilidad de que la autoridad cuestione operaciones atípicas.
Acciones recomendables para la Compañía
| Acción | Finalidad |
| Segmentar embarques por la fecha jurídica del artículo 56 | Distinguir operaciones anteriores, en tránsito y posteriores a la reforma |
| Desactivar GA-4 y EX-31 en matrices e instrucciones | Evitar declaraciones improcedentes y rechazos de validación |
| Revisar con agente aduanal y prevalidador los ingresos anteriores pendientes | Resolver la tensión entre fecha sustantiva y catálogo operativo |
| Inventariar cuentas históricas y facultades de comprobación | Administrar su liberación conforme al procedimiento aplicable |
| Emitir memorandos por cambios de régimen y regularizaciones | Documentar fecha, régimen, NICO, RRNA y criterio sobre la cuenta |
| Fortalecer expedientes de valoración | Sustentar contratos, facturas, pagos, descuentos, fletes, seguros, regalías y vinculación |
| Revisar integralmente las primeras operaciones | Detectar criterios divergentes sin replicar errores de manera masiva |
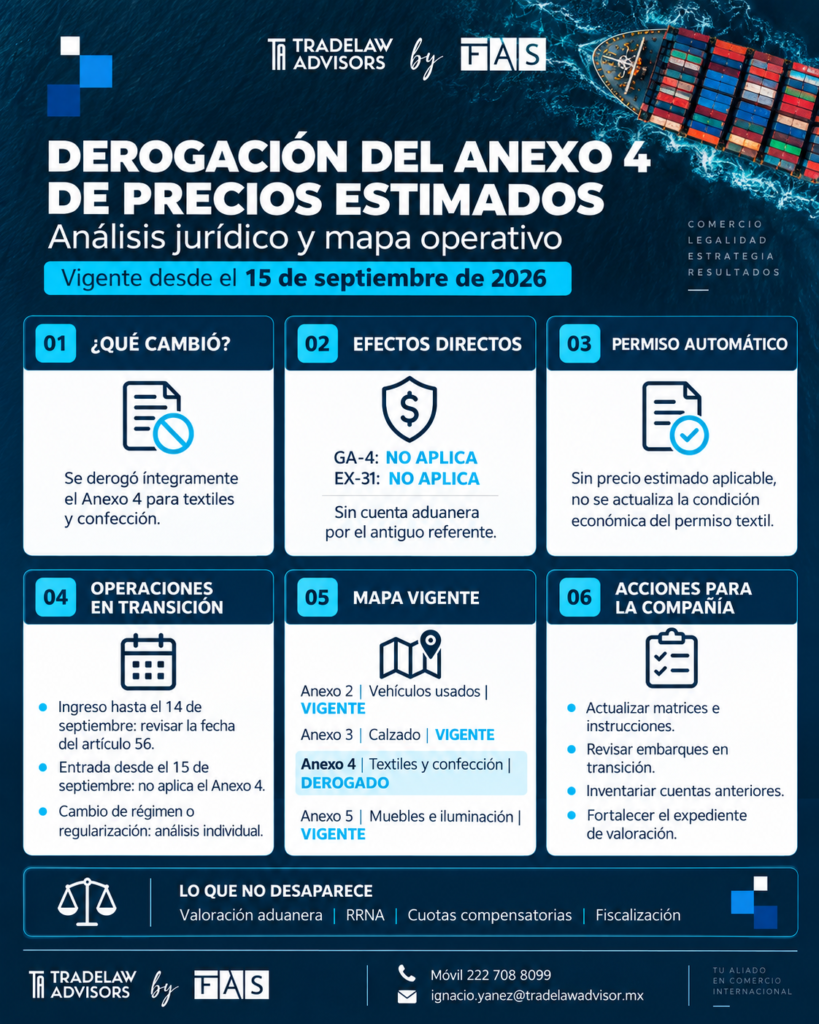
Infografía
Conclusión
La derogación del Anexo 4 elimina el referente textil, la nueva cuenta asociada a éste y los usos de GA-4 y EX-31; también deja sin condición económica al permiso automático que dependía de ese precio. No elimina la Resolución, los anexos 2, 3 y 5, las cuentas históricas ni la fiscalización del valor.
La transición exige especial cuidado cuando la mercancía ingresó antes del 15 de septiembre, cuando existe una temporal vencida o cuando se pretende rectificar una operación anterior. La fecha relevante, el régimen y el hecho generador no siempre coinciden. La ventaja para la Compañía estará en reducir costos financieros sin debilitar la evidencia de valoración ni convertir una simplificación normativa en un riesgo de cumplimiento.
Fuentes consultadas
| Fuente oficial | Materia |
| DOF, 14 de septiembre de 2026 | Derogación del Anexo 4, motivación y vigencia |
| Resolución de Precios Estimados | Naturaleza referencial y operación de la cuenta |
| Última versión integral del Anexo 4 | Mercancías, NICO, unidades y precios textiles |
| Anexo 5 de la Resolución | Precios estimados para muebles y aparatos de alumbrado |
| Ley Aduanera | Artículos 56, 64 a 78-C, 86-A, 89, 93, 151 y 184-C |
| Ley de Comercio Exterior | Artículos 16, 17 y 20 sobre RRNA |
| RGCE para 2026 | Reglas 1.6.28, 1.6.29, 2.5.1 y 2.5.2 |
| Quinta Versión Anticipada de la Segunda RMRGCE 2026 | Regla 1.4.12 y modificaciones anunciadas |
| Quinta Versión Anticipada de la modificación al Anexo 22 | Identificadores GA, EX y C1 |
| Acuerdo de Reglas de la Secretaría de Economía | Anexo 2.2.1, numeral 8 BIS, permiso automático textil |
Ignacio Javier Yáñez Porcayo | TradeLaw Advisor by FAS | Socio | Especialista en cumplimiento fiscal con enfoque aduanero y de comercio exterior | 📩 ignacio.yanez@tradelawadvisor.mx
Recuerda que: “El comercio exterior premia a quienes dominan el detalle normativo y lo convierten en una ventaja competitiva”.
Aviso: El presente artículo tiene fines didácticos y de divulgación profesional. No constituye una opinión legal vinculante ni debe interpretarse como asesoría jurídica personalizada. Cada caso requiere un análisis jurídico individualizado; siempre recomendamos consultar con nuestros especialistas antes de implementar cualquier criterio.