
Por Mariel Cárdenas e Ignacio Yáñez | 18 de septiembre de 2026
Introducción
Obtener el Registro en el Esquema de Certificación de Empresas, modalidad IVA e IEPS, dejó de ser hace tiempo un trámite predominantemente documental. Hoy representa una revisión integral de la materialidad operativa, trazabilidad aduanera, disciplina fiscal, control de inventarios y consistencia corporativa de las Compañías que operan bajo un Programa IMMEX.
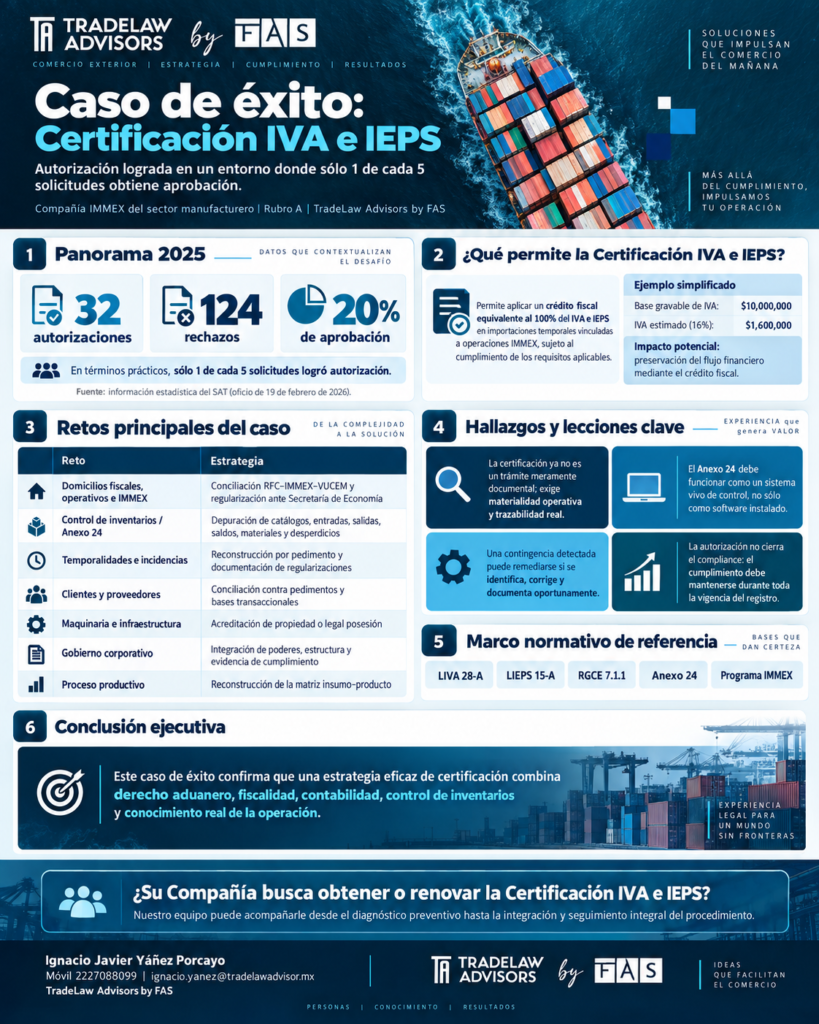
Los datos oficiales obtenidos del Servicio de Administración Tributaria son ilustrativos. Conforme a información proporcionada por el SAT mediante oficio de 19 de febrero de 2026, durante 2025 se reportaron 32 autorizaciones frente a 124 solicitudes rechazadas, equivalente a una tasa de aprobación cercana al 20%. En términos prácticos, aproximadamente una de cada cinco solicitudes alcanzó una resolución favorable. Además, las autorizaciones disminuyeron de 101 en 2023 a solamente 32 en 2025.
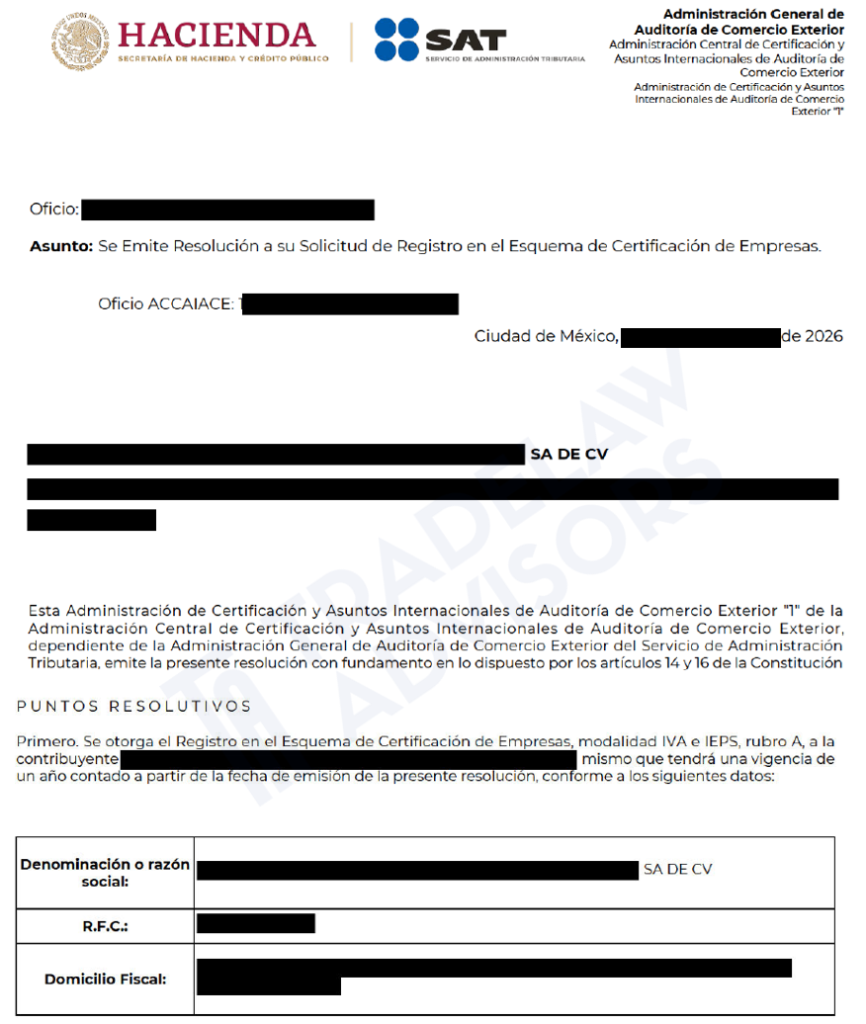
En este contexto, recientemente nuestro equipo brindó sus servicios especializados a una Compañía IMMEX del sector manufacturero en un procedimiento que culminó favorablemente con el otorgamiento de la Certificación IVA e IEPS, rubro A, por un año, incluyendo el derecho a aplicar el crédito fiscal correspondiente en sus importaciones temporales.
La Certificación IVA e IEPS: mucho más que un beneficio financiero
El artículo 28-A de la Ley del IVA establece que quienes introduzcan mercancías, entre otros supuestos, bajo el régimen de importación temporal para elaboración, transformación o reparación en Programas IMMEX pueden aplicar un crédito fiscal equivalente al 100% del IVA causado en la importación, siempre que obtengan la certificación del SAT y acrediten un adecuado control de sus operaciones.
Desde una interpretación gramatical, la expresión legal “adecuado control de las operaciones” es determinante. Desde una lectura sistémica, ese concepto se desarrolla mediante las RGCE y particularmente a través de requisitos sobre cumplimiento fiscal, laboral, corporativo, de infraestructura, de procesos productivos y de control de inventarios. Teleológicamente, la certificación busca conciliar dos objetivos: preservar el flujo financiero de las operaciones temporales y, simultáneamente, someterlas a mecanismos reforzados de control fiscal y aduanero.
Así, por ejemplo, si una Compañía tuviera una base gravable de IVA en importaciones temporales de $10 millones de pesos, el IVA asociado, simplificando el ejemplo, sería de $1.6 millones. Bajo el esquema certificado, el crédito fiscal previsto en el artículo 28-A de la Ley del IVA puede equivaler al 100% de ese impuesto. La relevancia financiera, especialmente en operaciones recurrentes, resulta evidente.
El verdadero reto: lograr que la operación coincida con lo declarado
El caso que hoy documentamos demuestra precisamente esa evolución. La solicitud fue objeto de inspección física, requerimientos y revisión transversal de información, lo que obligó a abordar el expediente no como una contestación documental aislada, sino como un proyecto integral de cumplimiento, siendo
los principales frentes, los siguientes:
| Reto identificado | Estrategia técnica desarrollada |
| Diferencias entre domicilios fiscales, operativos y autorizaciones IMMEX | Reconstrucción documental, regularización ante Secretaría de Economía y conciliación RFC–IMMEX–VUCEM |
| Inconsistencias en el sistema automatizado de control de inventarios | Depuración de catálogos, entradas, salidas, saldos, materiales utilizados, desperdicios y trazabilidad de pedimentos |
| Operaciones temporales con incidencias de temporalidad | Reconstrucción por pedimento, identificación de mercancías y documentación de las regularizaciones correspondientes |
| Diferencias en clientes, proveedores y operaciones reportadas | Conciliación contra pedimentos y bases transaccionales |
| Observaciones sobre maquinaria e infraestructura | Acreditación de propiedad o legal posesión mediante contratos, CFDI, pedimentos y documentación soporte |
| Diferencias en gobierno corporativo y representantes legales | Integración de instrumentos societarios, poderes y evidencia de cumplimiento |
| Descripción insuficiente del proceso productivo | Reconstrucción de la matriz insumo–producto y vinculación entre mercancía importada, transformación y producto terminado |
El control de inventarios fue particularmente sensible. Durante la revisión se detectaron, entre otras cuestiones, diferencias en catálogos, mercancías sin información arancelaria completa, desperdicios no reflejados adecuadamente, operaciones de entrada ausentes y decenas de retornos que no aparecían correctamente en los reportes correspondientes.
Esto confirma que el Anexo 24 no debe concebirse como un software instalado, sino como un sistema de trazabilidad capaz de reconstruir coherentemente la vida aduanera de las mercancías. Las RGCE 2026 mantienen precisamente esa lógica: el Anexo 24 exige un instrumento que permita comprobar retornos, controlar mercancías pendientes y generar información susceptible de revisión por la autoridad.
La remediación también forma parte del cumplimiento
Uno de los aspectos más relevantes del caso fue que determinadas inconsistencias pudieron ser corregidas durante el procedimiento.
Por ejemplo, una diferencia relacionada con el domicilio IMMEX se atendió mediante gestiones ante Secretaría de Economía y posteriormente fue validada por la autoridad mediante VUCEM y los registros correspondientes, concluyéndose finalmente que el requisito estaba satisfecho.
De igual manera, respecto de mercancías temporales cuya permanencia había presentado incidencias, se integraron pedimentos IN y A3 y papeles de trabajo destinados a acreditar su regularización y trazabilidad.
La enseñanza jurídica es relevante: una contingencia detectada no necesariamente hace inviable una certificación, pero sí exige identificar correctamente su naturaleza, definir la vía jurídica de corrección, ejecutarla oportunamente y construir evidencia suficiente para que la autoridad pueda verificarla.
De la autorización al cumplimiento permanente
Obtener la certificación no significa cerrar el expediente de cumplimiento. Las RGCE obligan a conservar los requisitos durante la vigencia del registro y la propia resolución analizada exige mantenerlos permanentemente.
Por ello, una Compañía certificada debe mantener conciliados, entre otros elementos, su Anexo 24, temporalidades, desperdicios, domicilios, estructura corporativa, procesos productivos, personal, maquinaria, fracciones arancelarias y documentación aduanera.
La Certificación IVA e IEPS debe entenderse, por tanto, como la consecuencia de un modelo maduro de compliance, no como su punto de partida.
Un caso de éxito construido desde el detalle
En un escenario en el que durante 2025 aproximadamente cuatro de cada cinco solicitudes reportadas por el SAT no culminaron favorablemente, obtener una autorización después de enfrentar y solventar observaciones materiales representa un resultado particularmente significativo.
Este caso confirma una convicción que hemos sostenido de manera consistente: una estrategia de certificación exitosa exige combinar derecho aduanero, fiscalidad, contabilidad, sistemas de inventarios, gobierno corporativo y conocimiento real de la operación.
Si su Compañía analiza obtener la Certificación IVA e IEPS, renovar su registro o conocer anticipadamente las brechas que podrían surgir durante una inspección de la autoridad, nuestro equipo de especialistas puede acompañarla desde un diagnóstico preventivo hasta la integración y seguimiento integral del procedimiento.
Infografía
Fuentes
Servicio de Administración Tributaria, información estadística proporcionada mediante oficio 340027700011326, de 19 de febrero de 2026, relativa al RECE modalidad IVA e IEPS.
Resolución administrativa favorable de Certificación IVA e IEPS analizada para este caso; los datos identificativos de la Compañía se mantienen reservados.
Ley del Impuesto al Valor Agregado, artículo 28-A.
Ley del Impuesto Especial sobre Producción y Servicios, artículo 15-A.
Reglas Generales de Comercio Exterior para 2026 y Anexos 24 y 30, publicadas en el Diario Oficial de la Federación.
Portal del SAT, Registro en el Esquema de Certificación de Empresas, modalidad IVA e IEPS.
Mariel Cárdenas López | TradeLaw Advisor by FAS | Especialista en habilitación de Programas de Fomento y Certificaciones | 📩 ignacio.yanez@tradelawadvisor.mx
Ignacio Javier Yáñez Porcayo | TradeLaw Advisor by FAS | Especialista en cumplimiento fiscal con enfoque aduanero y de comercio exterior | 📩 mariel.cardenas@tradelawadvisor.mx
Recuerda que: “El comercio exterior premia a quienes dominan el detalle normativo y lo convierten en una ventaja competitiva”.
Aviso legal: El presente artículo tiene fines didácticos y de divulgación profesional. No constituye una opinión legal vinculante ni debe interpretarse como asesoría jurídica personalizada. Cada operación y procedimiento requiere un análisis jurídico, fiscal y aduanero individualizado conforme a sus circunstancias particulares. Recomendamos consultar con nuestros especialistas antes de adoptar decisiones con efectos legales, fiscales o de comercio exterior.


