
Podcast: Versión en Inglés
Trámites de hasta 140 días, una base de establecimientos que apenas crece, menor empleo respecto de 2023 y una caída significativa en nuevas certificaciones IVA e IEPS plantean una pregunta de fondo: ¿la arquitectura regulatoria mexicana está acompañando la competitividad exportadora o se está convirtiendo en parte de su costo?
México se encuentra ante una paradoja difícil de ignorar. Por un lado, sus exportaciones de mercancías alcanzaron US$664,266.7 millones en 2025, prácticamente 78% más que en 2016. Por otro, la plataforma vinculada al Programa de la Industria Manufacturera, Maquiladora y de Servicios de Exportación —IMMEX— no muestra una expansión comparable: entre julio de 2018 y julio de 2026, el número de establecimientos registrados pasó aproximadamente de 6,203 a 6,516, apenas 5% más en ocho años. INEGI
Al mismo tiempo, el empleo IMMEX alcanzó un máximo reciente de 3.337 millones de personas en julio de 2023 y descendió posteriormente hasta aproximadamente 3.181 millones en julio de 2026. INEGI
A este fenómeno económico se añade otro estrictamente administrativo. La Secretaría de Economía reconoce que un nuevo Programa IMMEX ha estado requiriendo en promedio 140 días de resolución y plantea reducir ese plazo a 15 mediante IMMEX 4.0. Sin embargo, ese plazo de 15 días no constituye propiamente una nueva facilidad: corresponde, sustancialmente, al estándar que el marco normativo ya contempla para resolver el trámite. IMMEX_4.0_SE
Y existe todavía una tercera dimensión. En el Registro en el Esquema de Certificación de Empresas, modalidad IVA e IEPS, administrado por el SAT, las autorizaciones reportadas descendieron de 101 en 2023 a solamente 32 en 2025, mientras aumentaron las actuaciones de vigilancia, los procedimientos de cancelación y las cancelaciones efectivas. 340027700011326 340027700011326
Ninguno de estos indicadores demuestra, por sí solo, que la regulación esté causando una reducción de inversión, empleo o nuevas plantas. Esa conclusión exigiría un análisis econométrico y causal mucho más profundo. Sin embargo, observados conjuntamente, los datos sí permiten formular una tesis razonable:
La competitividad del modelo IMMEX ya no depende únicamente de ofrecer beneficios fiscales y aduaneros. Depende crecientemente de la capacidad institucional para administrar esos beneficios con oportunidad, predictibilidad, coordinación y seguridad jurídica. Cuando acceder, permanecer o modificar una autorización estratégica se vuelve lento, incierto o excesivamente complejo, el costo regulatorio comienza a formar parte del costo productivo del país.
Y ésa, quizá, sea una de las realidades del IMMEX de la que menos hablamos.
IMMEX no es solamente un programa administrativo: es infraestructura económica
El Decreto IMMEX nació como un instrumento de fomento. Su lógica económica consiste en permitir que procesos productivos orientados a la exportación puedan introducir temporalmente mercancías e insumos bajo condiciones fiscales y aduaneras específicas, evitando que determinados gravámenes de importación se conviertan en un costo que reste competitividad a mercancías cuyo destino económico final se encuentra fuera del territorio nacional.
La Secretaría de Economía ha descrito históricamente al IMMEX precisamente como un programa destinado a elevar productividad, competitividad e incorporación de las Compañías mexicanas al mercado mundial. Gobierno de México
Su peso económico justifica analizarlo no como un nicho regulatorio, sino como infraestructura institucional para el comercio exterior mexicano.
INEGI inició la recopilación de información estadística IMMEX en 2007. La serie manufacturera existe desde julio de ese año y el segmento no manufacturero comenzó a captarse en enero de 2009. Actualmente, el levantamiento es mensual y comprende a los establecimientos con programa vigente y actividad económica al momento del cuestionario. INEGI
Esta precisión metodológica importa. Un Programa IMMEX, una Compañía, una planta y un establecimiento estadístico no son necesariamente la misma unidad. Por ello, no resulta técnicamente correcto intercambiar indistintamente esas cifras.
¿Está creciendo realmente la plataforma IMMEX?
Para observar la evolución reciente bajo una base homogénea, resulta especialmente útil comparar julio de cada año, eliminando así buena parte de las distorsiones derivadas de comparar distintos meses.
INEGI registra para julio de 2018 5,134 establecimientos manufactureros y 1,069 no manufactureros, es decir, 6,203 establecimientos. En julio de 2019 la cifra ascendió a aproximadamente 6,370; en 2020, a 6,437; en 2021, a 6,468; en 2022, a 6,462; en 2023, a 6,480; en 2024, a 6,530; en 2025, a 6,576; y en julio de 2026, a 6,516. INEGI
| Julio | Establecimientos IMMEX aproximados |
|---|---|
| 2018 | 6,203 |
| 2019 | 6,370 |
| 2020 | 6,437 |
| 2021 | 6,468 |
| 2022 | 6,462 |
| 2023 | 6,480 |
| 2024 | 6,530 |
| 2025 | 6,576 |
| 2026 | 6,516 |
Evolución reciente de establecimientos IMMEX
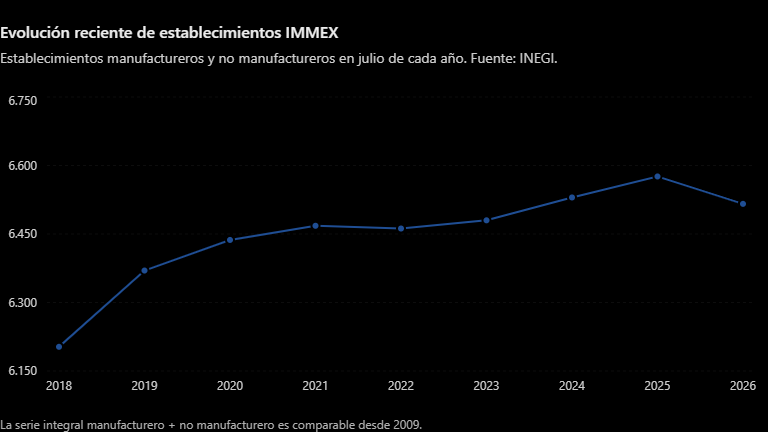
El resultado merece atención, pues entre julio de 2018 y julio de 2026, la plataforma aumentó solamente en alrededor de 313 establecimientos, equivalente a aproximadamente 5.0% acumulado. Esto representa una tasa media anual cercana a 0.6%.
Más revelador todavía: entre julio de 2021 y julio de 2026 el número pasó de 6,468 a 6,516. Son 48 establecimientos adicionales en cinco años, alrededor de 0.7% de crecimiento acumulado.
Eso no significa que la capacidad instalada haya crecido únicamente 0.7%. Un establecimiento existente puede duplicar producción, añadir líneas, ampliar naves industriales, incorporar maquinaria o automatizar procesos sin crear una nueva unidad estadística.
Pero sí permite hacer una pregunta válida:
¿El nearshoring está aumentando significativamente el número de participantes de la plataforma exportadora mexicana o está aumentando principalmente la intensidad productiva de una base de establecimientos que ya existía?
La diferencia es relevante para política pública. Atraer una ampliación productiva de una planta existente no plantea los mismos retos que hacer viable la llegada de una nueva Compañía que deberá obtener IMMEX, PROSEC, Regla 8a, registros sectoriales, certificaciones fiscales, permisos, padrones y autorizaciones complementarias.
El empleo cuenta una historia todavía más compleja
La evolución del empleo muestra un comportamiento distinto.
| Julio | Personal ocupado IMMEX |
|---|---|
| 2021 | 3,121,552 |
| 2022 | 3,229,293 |
| 2023 | 3,336,999 |
| 2024 | 3,292,512 |
| 2025 | 3,196,146 |
| 2026 | 3,181,237 |
INEGI reportó 3.229 millones de personas en julio de 2022, 3.337 millones en julio de 2023, 3.293 millones en julio de 2024 y 3.196 millones en julio de 2025. Para julio de 2026, el personal ocupado se ubicó en aproximadamente 3.181 millones. INEGI
Personal ocupado en establecimientos IMMEX
Julio de cada año, 2021-2026. Fuente: INEGI.
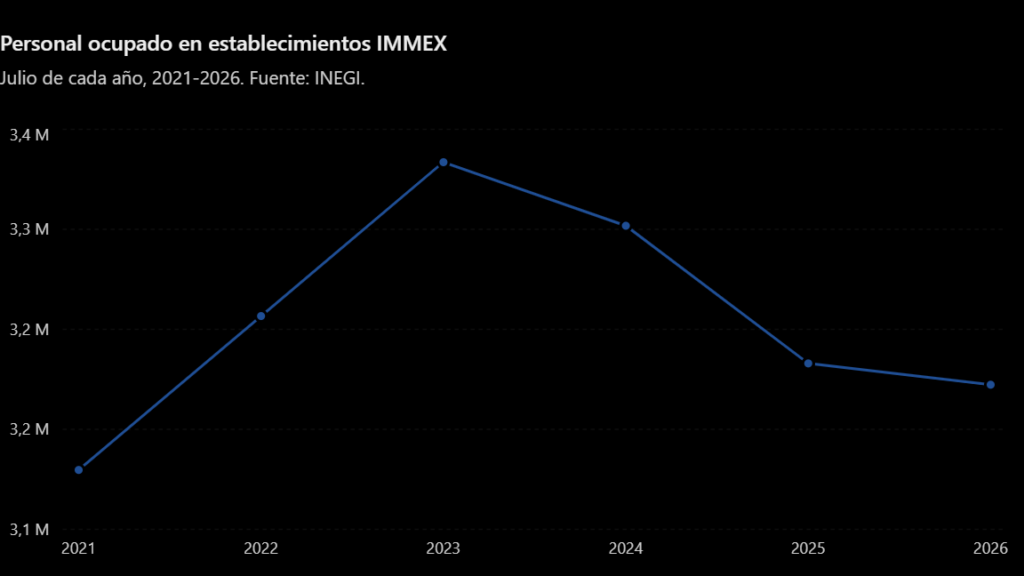
Entre julio de 2021 y julio de 2023 se agregaron aproximadamente 215 mil empleos. Pero desde el máximo de 2023 hasta julio de 2026 se perdieron, en términos netos, alrededor de 155,762 posiciones, una reducción cercana a 4.7%.
No sería responsable atribuir automáticamente esa disminución a una política administrativa. Pueden intervenir productividad, automatización, estructura salarial, ciclo industrial estadounidense, relocalización entre entidades, modificaciones en las cadenas de suministro, composición sectorial o decisiones corporativas.
Pero existe una conclusión estadística más modesta y defendible: el auge de la narrativa del nearshoring no se ha traducido en una trayectoria ascendente continua del empleo IMMEX.
De hecho, en julio de 2026 INEGI reportó una reducción anual del personal ocupado y, simultáneamente, remuneraciones medias reales de aproximadamente $23,704 mensuales, con un crecimiento real anual de 6.5%. Tractian
Esto puede significar que el modelo está transitando hacia procesos más intensivos en capital, productividad y especialización laboral. También puede reflejar recomposición sectorial. Lo importante es evitar explicaciones monocausales.
Los ingresos crecen: la misma plataforma genera cada vez más valor nominal
Otra dimensión resulta igualmente reveladora. En julio de 2021 los establecimientos IMMEX generaban alrededor de $528 mil millones mensuales en ingresos. Para julio de 2026 el monto había alcanzado $695,802 millones.
Esto representa un incremento nominal aproximado de 31.8%. Sin embargo, debe señalarse que se trata de pesos corrientes. Una parte del incremento refleja inflación y cambios de precios, por lo que no equivale a un crecimiento real de igual magnitud.
No obstante, el dato sirve para dimensionar la escala del sistema. En julio de 2026, aproximadamente 89.5% de esos ingresos se originó en establecimientos manufactureros, y cerca de 59.8% correspondió al mercado extranjero. Estado 32 Radio
Si dividimos los ingresos mensuales entre el personal ocupado, obtenemos un indicador muy simple (no una medición formal de productividad) que permite observar la intensidad económica del sistema.
| Año | Ingresos mensuales | Personal ocupado | Ingreso nominal por trabajador/mes |
|---|---|---|---|
| 2021 | $528,095 mdp | 3.12 millones | ~$169 mil |
| 2023 | $596,341 mdp | 3.34 millones | ~$179 mil |
| 2025 | $674,017 mdp | 3.20 millones | ~$211 mil |
| 2026 | $695,802 mdp | 3.18 millones | ~$219 mil |
Este indicador nominal aumentó aproximadamente 29% entre 2021 y 2026.
La interpretación correcta no es que cada trabajador “produzca” necesariamente $219 mil mensuales ni que la productividad real haya aumentado 29%. Los ingresos contienen insumos, costos, diferencias sectoriales y efecto de precios. Pero sí refleja algo estructural: una plataforma que prácticamente no aumenta su número de establecimientos y que actualmente emplea menos personas que en 2023 está procesando volúmenes económicos nominalmente mayores.
Mientras tanto, México exporta cada vez más
La otra parte de la historia está en la balanza comercial. Las exportaciones mexicanas evolucionaron de la siguiente manera:
| Año | Exportaciones totales de México, millones USD |
|---|---|
| 2016 | 373,953.6 |
| 2017 | 409,432.6 |
| 2018 | 450,712.7 |
| 2019 | 460,603.9 |
| 2020 | 417,170.7 |
| 2021 | 494,949.0 |
| 2022 | 577,697.5 |
| 2023 | 593,001.2 |
| 2024 | 617,770.7 |
| 2025 | 664,266.7 |
Fuente: Balanza Comercial de Mercancías de México. INEGI
Exportaciones totales de México
Valor anual de exportaciones de mercancías, 2016-2025. Fuente: INEGI.
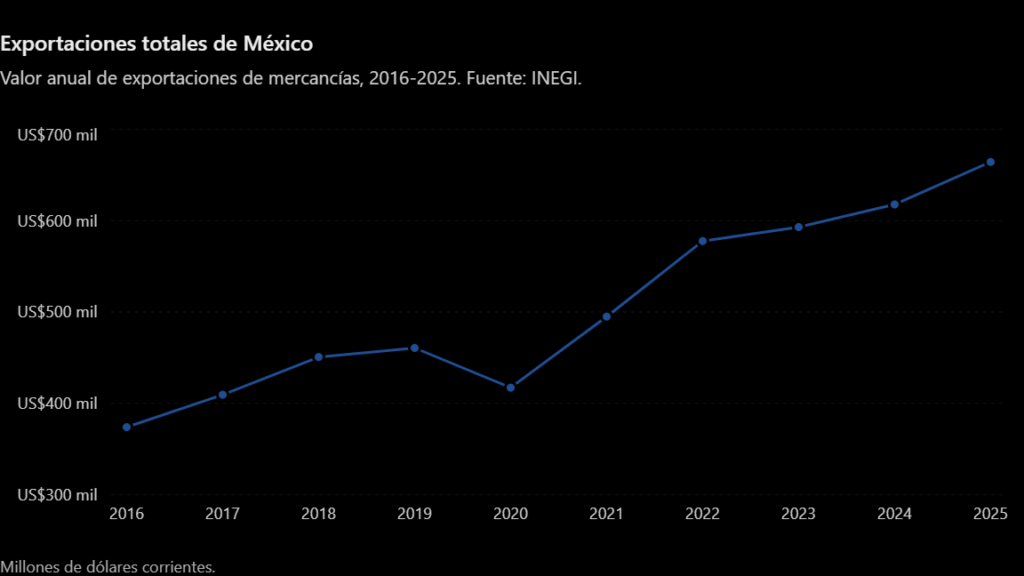
Entre 2016 y 2025 las exportaciones aumentaron aproximadamente 77.6% nominalmente en dólares.
Dos velocidades: comercio exterior y plataforma IMMEX
Índice 2021=100. Compara exportaciones nacionales, establecimientos IMMEX y empleo IMMEX.
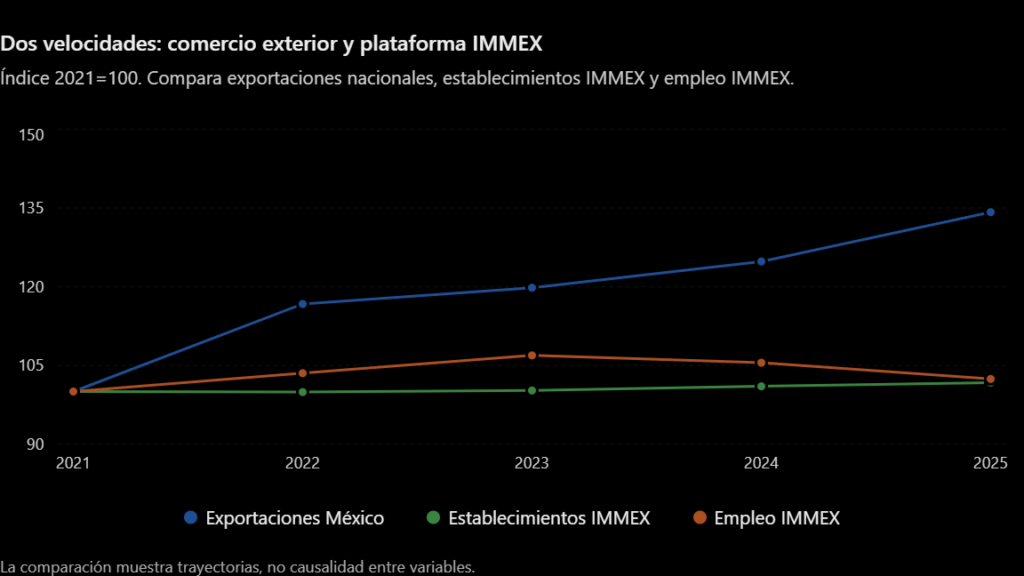
La comparación muestra trayectorias, no causalidad entre variables. La gráfica no pretende afirmar que todas las exportaciones mexicanas provengan de IMMEX. Precisamente ahí existe una limitación estadística importante.
Desde 2007, la Balanza Comercial dejó de distinguir las operaciones realizadas por las antiguas maquiladoras respecto del resto de las firmas exportadoras como consecuencia de la integración de maquila y PITEX dentro del nuevo IMMEX. INEGI
Por ello, no existe hoy una operación aritmética simple que permita tomar la BCMM y calcular directamente qué porcentaje corresponde a IMMEX.
En diciembre de 2016, la Secretaría de Economía afirmó oficialmente que el Programa IMMEX contaba con más de 6,400 empresas y que éstas realizaban 66% de las exportaciones manufactureras y 57.6% de las exportaciones totales del país. Gobierno de México
No sería metodológicamente correcto repetir ese 57.6% como si fuera un dato vigente en 2026. Pero su dimensión histórica es suficiente para sostener algo relevante: IMMEX ha constituido una pieza central de la capacidad exportadora nacional.
Y existe, además, una paradoja estadística interesante: la Secretaría de Economía recibe anualmente de los titulares IMMEX el Reporte Anual de Operaciones de Comercio Exterior para mantener los beneficios del Programa. Gobierno de México Por ello, administrativamente existen datos que podrían permitir reconstruir con mayor precisión la participación agregada actual del universo IMMEX en el comercio exterior, aunque ese indicador no se publica de manera fácilmente identificable dentro de la estadística comercial ordinaria.
IMMEX 4.0: cuando regresar al plazo legal se presenta como meta de modernización
La presentación IMMEX 4.0, difundida por la Secretaría de Economía el 30 de septiembre de 2026, contiene un diagnóstico extraordinariamente revelador.
La autoridad señala que pretende modernizar la operación del Programa para fortalecer competitividad y mantener inversiones mediante trámites más ágiles, información integrada y criterios claros.
La pregunta aparece al observar sus propias cifras.
| Trámite | Promedio actual informado por SE | Meta IMMEX 4.0 | Reducción anunciada |
|---|---|---|---|
| IMMEX nuevo | 140 días | 15 días | -89.3% |
| PROSEC nuevo | 130 días | 15 días | -88.5% |
| Regla 8a definitiva | 53 días | 15 días | -71.7% |
| Regla 8a temporal | 64 días | 13 días | -79.7% |
La brecha administrativa que reconoce IMMEX 4.0
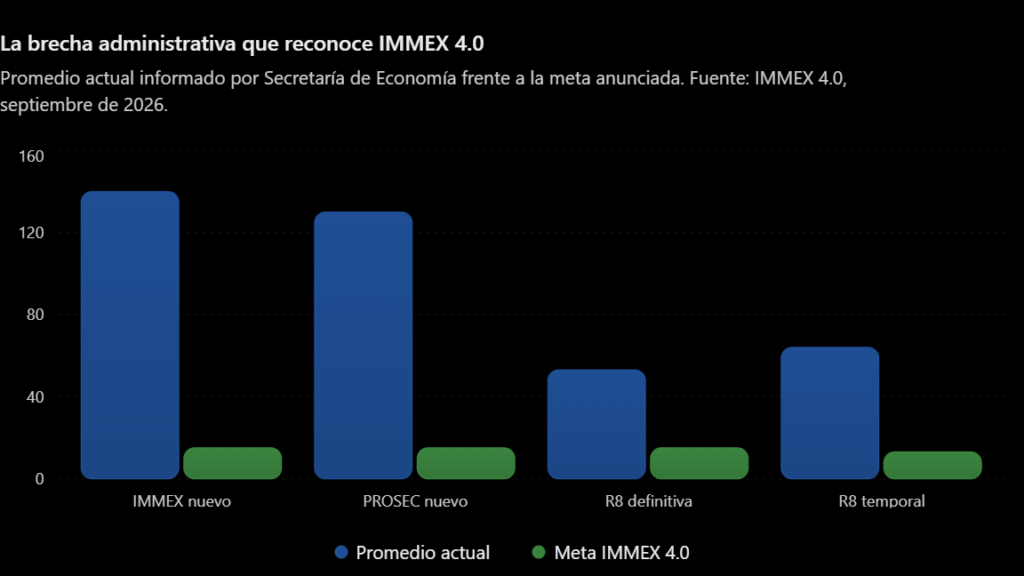
La reducción es sustancial y debe reconocerse como tal si efectivamente se materializa. Pero jurídicamente existe una distinción fundamental entre crear una facilidad nueva y corregir una desviación administrativa respecto del plazo que ya exige la regulación.
En Regla 8a definitiva, por ejemplo, la propia información técnica de SNICE señala un plazo de resolución de 13 días hábiles. SNIce
Por tanto, pasar de un promedio observado de 53 días a una meta de 15 significa mejorar radicalmente la realidad operativa, pero esa meta seguiría siendo incluso superior al plazo de 13 días que aparece en la información oficial para ese trámite.
En el caso de un Programa IMMEX nuevo, el punto central es similar: si el marco jurídico ya establece un plazo reglado para resolver y la realidad administrativa alcanza 140 días promedio, el problema no es que falte una nueva promesa de facilitación; existe una brecha entre norma y ejecución.
Esto cambia por completo el significado del debate, pues una administración pública eficiente no debería recibir un reconocimiento extraordinario por cumplir el plazo que jurídicamente ya le corresponde observar. El verdadero valor agregado de IMMEX 4.0 tendría que encontrarse en resolver incluso mejor que el estándar mínimo, eliminar duplicidades, integrar bases de datos, reducir prevenciones innecesarias, homologar criterios y disminuir incertidumbre.
El dato de los 140 días tiene una dimensión económica
Supongamos, sólo para efectos ilustrativos, que una nueva planta manufacturera requiere el Programa IMMEX para iniciar el esquema logístico y aduanero alrededor del cual diseñó su operación.
Si la resolución tarda 140 días en lugar de 15, existe una diferencia de 125 días. Eso equivale a más de cuatro meses de desviación respecto de la meta anunciada.
Ahora supongamos que la planta proyecta costos fijos de preoperación por $2 millones mensuales entre instalaciones, personal clave, renta, financiamiento, sistemas y preparación logística.
Una demora adicional de cuatro meses podría representar alrededor de $8 millones de costos preoperativos, sin contar pérdida de producción, penalizaciones contractuales, inventarios, financiamiento, capacidad o costo de oportunidad.
No significa que todos los 125 días sean jurídicamente imputables a la autoridad ni que todas las Compañías tengan ese costo. Es un ejemplo de sensibilidad financiera. Pero ilustra un principio fundamental:
El tiempo regulatorio también tiene precio.
Para una autoridad, un expediente puede representar un trámite pendiente. Para una planta industrial, puede representar una línea que no inicia, maquinaria ociosa, materiales que no pueden ingresar bajo el modelo previsto, contratos que deben renegociarse y capital que continúa consumiendo recursos sin generar producción.
IMMEX 4.0 tiene una segunda cara: facilitar y depurar simultáneamente
La presentación no se limita a prometer agilización. La Secretaría anuncia una “depuración focalizada del padrón” y establece metas respecto de 109 casos asociados al cuestionario INEGI, 240 relacionados con empresas que reportaron exportaciones inferiores al mínimo requerido en el RAOCE y 1,318 vinculados al sector denominado “otras actividades”.
Son 1,667 objetivos de revisión por rubro, aunque no podemos afirmar que correspondan a 1,667 Compañías distintas, porque una misma entidad podría aparecer en más de una categoría.
El mensaje regulatorio es claro: IMMEX 4.0 pretende ser simultáneamente un proyecto de facilitación y control.
Eso, por sí mismo, no es problemático. Un programa fiscal y aduanero necesita mecanismos de supervisión. La cuestión está en cómo se equilibra el binomio.
Si los operadores con bajo riesgo reciben auténtica facilitación y los recursos de fiscalización se concentran en patrones anómalos, el modelo puede mejorar eficiencia institucional.
Si, en cambio, el esquema se traduce en nuevas capas documentales, calificaciones poco transparentes o criterios que produzcan incertidumbre, podría aumentar precisamente la fricción que pretende reducir.
Un score IMMEX cada seis meses: la nueva lógica de perfilamiento
IMMEX 4.0 propone evaluar a las Compañías bajo tres grandes dimensiones: cumplimiento, desempeño y riesgo.
Entre las variables consideradas aparecen cumplimiento de exportaciones, reporte anual, utilización del programa autorizado, retornos dentro del plazo, cuestionario INEGI, historial de suspensiones, antigüedad, continuidad de operación, importaciones, exportaciones, crecimiento, productividad empleo/exportaciones, precios unitarios atípicos, cantidades atípicas, países de origen y mercancías sensibles.
La evaluación produciría tres niveles:
| Nivel | Score |
|---|---|
| Sobresaliente | > 90 |
| Competente | 70–90 |
| En desarrollo | < 70 |
El periodo de evaluación anunciado es de seis meses. La innovación puede resultar útil. Pero también genera preguntas jurídicas relevantes.
¿Cuánto pesa cada variable? ¿Cómo se normalizan industrias distintas? ¿Cómo se trata una inconsistencia proveniente de datos de otra autoridad? ¿Existe mecanismo de aclaración antes de publicar una calificación? ¿Qué sucede ante errores de SAAI, VUCEM o bases interinstitucionales? ¿Cuál será el fundamento normativo de cada beneficio o restricción? ¿Qué procedimiento tendrá una Compañía para controvertir una clasificación incorrecta?
Estas preguntas adquieren especial trascendencia porque la propia presentación contempla listados públicos por nivel IMMEX, acompañados de un denominado “incentivo reputacional”.
Ya no estaríamos simplemente ante un control administrativo interno. Una clasificación pública podría tener efectos comerciales, reputacionales, financieros y corporativos.
Una frase de IMMEX 4.0 resume involuntariamente el problema
Los beneficios anunciados para el nivel “En desarrollo” incluyen:
“Tiempo de respuesta conforme a normatividad” y “Trámites conforme a normatividad”.
La frase merece detenerse, porque cumplir la normatividad no debería ser un beneficio concedido al particular en función de su score.
Debe ser el estándar ordinario de actuación administrativa.
Una Compañía con un perfil de riesgo alto puede estar sujeta a mayor revisión cuando el orden jurídico lo permite. Lo que no cambia es la obligación de la autoridad de actuar dentro de sus facultades, con fundamento, motivación, proporcionalidad y observancia de los plazos aplicables.
Por eso, el debate sobre IMMEX 4.0 no debería limitarse a preguntar si se reducirán días. La verdadera pregunta es si México está construyendo una administración basada en riesgo que simultáneamente sea más eficiente y jurídicamente predecible.
El ecosistema no termina en IMMEX: aparece la Certificación IVA e IEPS
Una Compañía exportadora puede obtener IMMEX y aun así enfrentar una segunda arquitectura de cumplimiento administrada por una autoridad distinta.
La Certificación IVA e IEPS constituye uno de los ejemplos más relevantes.
El SAT señala que para acceder al Registro en el Esquema de Certificación de Empresas, modalidad IVA e IEPS, deben satisfacerse diversos requisitos y que la autoridad dispone de 60 días hábiles, una vez cubiertos todos ellos, para resolver. SAT México
Esta certificación se vincula directamente con el tratamiento previsto por el artículo 28-A de la Ley del IVA y con el Título 7 de las Reglas Generales de Comercio Exterior.
Financieramente no se trata de un diploma administrativo, sino que constituye un instrumento fundamental de capital de trabajo.
Y los datos del SAT muestran una tendencia que merece atención.
Las autorizaciones IVA e IEPS disminuyeron 68% entre 2023 y 2025
Mediante el oficio número: 340027700011326 del 19 de febrero de 206, el SAT reporta los números de autorizaciones y rechazos conforme a lo siguiente:
| Año | Autorizaciones | Rechazos | Autorizaciones / resoluciones* |
|---|---|---|---|
| 2021 | 89 | 173 | 34.0% |
| 2022 | 97 | 133 | 42.2% |
| 2023 | 101 | 141 | 41.7% |
| 2024 | 71 | 117 | 37.8% |
| 2025 | 32 | 124 | 20.5% |
*Cálculo propio: autorizaciones ÷ (autorizaciones + rechazos). No constituye una tasa oficial de aprobación y no supone que ambas resoluciones correspondan necesariamente a solicitudes ingresadas en el mismo ejercicio.
Certificación IVA e IEPS: autorizaciones frente a rechazos

El cociente entre autorizaciones y resoluciones es un indicador analítico, no una tasa oficial de aprobación.
Entre 2023 y 2025 las autorizaciones cayeron de 101 a 32. La disminución es de aproximadamente 68.3%.
En 2025 se registraron 4 rechazos por cada autorización. Pero aquí debemos mantener disciplina estadística. El documento no informa cuántas solicitudes fueron presentadas durante cada ejercicio, si quedaron expedientes pendientes, si las resoluciones corresponden a solicitudes ingresadas en años anteriores ni cómo cambió la calidad del universo solicitante.
Por eso, afirmar que “la tasa oficial de aprobación cayó a 20%” sería incorrecto. Lo que sí podemos afirmar es que la relación observada entre autorizaciones y rechazos se deterioró sustancialmente.
Menos autorizaciones, pero más actuaciones de control
El mismo documento ofrece otra dimensión. Las visitas de verificación relacionadas con IVA e IEPS fueron 45 en 2021, 103 en 2022, 140 en 2023, 243 en 2024 y 229 en 2025.
Asimismo, los inicios de procedimiento de cancelación evolucionaron de 160 en 2021 a 299 en 2025. Y las cancelaciones pasaron de 36 a 97.
Mayor intensidad de supervisión en IVA e IEPS

La combinación es relevante. Entre 2021 y 2025 las visitas se multiplicaron por aproximadamente 5.1 veces. Los procedimientos de cancelación aumentaron alrededor de 86.9%. Y las cancelaciones efectivas se incrementaron aproximadamente 169%.
Esto no demuestra una actuación incorrecta del SAT. Una mayor fiscalización puede estar plenamente justificada por mayor riesgo detectado, cambios de estrategia o antecedentes específicos.
Pero cuando simultáneamente observamos menos nuevas autorizaciones y mucha mayor actividad de control, emerge una pregunta legítima acerca del equilibrio entre acceso, permanencia, supervisión y facilitación.
El costo financiero de perder o no acceder a la Certificación IVA e IEPS
Consideremos un ejemplo hipotético:
Una Compañía IMMEX introduce mensualmente mercancías temporales con una base gravable simplificada de $100 millones.
Aplicando únicamente para fines ilustrativos una tasa de IVA de 16%, el impuesto asociado sería:
| Concepto | Importe |
|---|---|
| Base mensual hipotética | $100,000,000 |
| IVA 16% | $16,000,000 |
| Exposición anual equivalente | $192,000,000 |
El tratamiento del artículo 28-A de la Ley del IVA permite que, para quienes cumplen las condiciones de certificación, opere el crédito fiscal correspondiente bajo el esquema legal aplicable.
Por tanto, el valor económico de la certificación puede ser enorme. Asumiendo que el costo financiero del capital fuese, hipotéticamente, de 5% anual, una exposición de capital de trabajo de $8 millones durante un periodo prolongado podría representar un costo financiero significativo, sin contar los impactos operativos asociados.
Por eso, la Certificación IVA e IEPS debe entenderse como infraestructura financiera del modelo de importación temporal, no únicamente como un trámite fiscal.
El ecosistema de cumplimiento se está volviendo más interdependiente
Una operación IMMEX contemporánea puede implicar simultáneamente el Programa IMMEX; PROSEC; Regla 8a; padrones; Anexo 24; Anexo 30; Certificación IVA e IEPS; controles de mercancías sensibles; manifestación de valor; expedientes electrónicos; retornos; cambios de régimen; transferencias virtuales; controles de origen; CFDI; complementos de comercio exterior; reportes anuales y obligaciones ante distintas autoridades.
Cada obligación puede ser razonable en aislamiento, pero la dificultad emerge de la interacción, pues una inconsistencia en el domicilio puede afectar una autorización. Una diferencia entre inventarios y pedimentos puede convertirse en observación fiscal. Una temporalidad vencida puede afectar certificaciones. Una inconsistencia estadística puede alimentar un modelo de riesgo. Un cambio de fracción puede modificar permisos, aranceles y controles. Una autorización pendiente puede detener una estrategia productiva.
La suma de pequeñas fricciones puede convertirse en una fricción regulatoria sistémica.
Control y facilitación no son conceptos opuestos
Sería equivocado concluir que México debe reducir controles simplemente para acelerar trámites.
Un programa como IMMEX requiere fiscalización rigurosa. La importación temporal, los créditos fiscales, los diferimientos arancelarios y el acceso a mecanismos especiales representan beneficios económicos relevantes y, precisamente por ello, deben protegerse frente a abuso, simulación y desviaciones.
Pero control eficiente y facilitación pueden reforzarse entre sí.
Un sistema de administración de riesgos bien diseñado debería permitir que una autoridad utilice más recursos en operaciones atípicas y menos en Compañías con historial consistente.
Ésa es, precisamente, la lógica que parece perseguir IMMEX 4.0.
El éxito del nuevo modelo dependerá de algo más que algoritmos o dashboards: calidad de datos, transparencia metodológica, interoperabilidad entre autoridades, procedimientos de aclaración y proporcionalidad de las consecuencias.
¿Qué nos dicen realmente todos los datos cuando los colocamos juntos?
La evidencia permite construir una radiografía bastante más compleja que la discusión aislada sobre “trámites tardados”.
| Indicador | Punto de comparación | Resultado |
|---|---|---|
| Exportaciones mexicanas | 2016–2025 | +77.6% nominal USD |
| Establecimientos IMMEX | jul. 2018–jul. 2026 | ~+5.0% |
| Establecimientos IMMEX | jul. 2021–jul. 2026 | ~+0.7% |
| Empleo IMMEX | máximo 2023 vs. jul. 2026 | ~-4.7% |
| Ingresos IMMEX | jul. 2021–jul. 2026 | ~+31.8% nominal MXN |
| Autorizaciones IVA/IEPS | 2023–2025 | -68.3% |
| Visitas IVA/IEPS | 2021–2025 | +408.9% |
| IPC IVA/IEPS | 2021–2025 | +86.9% |
| Cancelaciones IVA/IEPS | 2021–2025 | +169.4% |
| IMMEX nuevo | tiempo actual vs. meta SE | 140 → 15 días |
| Regla 8a definitiva | tiempo actual vs. meta SE | 53 → 15 días |
No debe buscarse una causalidad mecánica entre estas cifras. Pero sí muestran que el crecimiento exportador de México está ocurriendo dentro de una plataforma regulatoria que no está expandiendo al mismo ritmo su número de establecimientos y que simultáneamente está incrementando la sofisticación y profundidad de sus mecanismos de control.
El problema no necesariamente es tener regulación: es tener regulación impredecible
Una Compañía industrial puede presupuestar un arancel. Puede proyectar el IVA. Puede incorporar en su modelo financiero honorarios, sistemas, personal especializado y costos de cumplimiento.
Lo que resulta mucho más difícil de presupuestar es la incertidumbre administrativa. Si un permiso normativamente previsto para resolverse en determinada temporalidad puede demorar varias veces más, el problema deja de ser únicamente jurídico.
Se convierte en incertidumbre financiera. Y la incertidumbre tiene valor económico. Puede incrementar inventarios de seguridad, anticipar compras, exigir líneas de crédito adicionales, modificar contratos, afectar fechas de SOP (start of production), producir costos de demoras logísticas y alterar decisiones sobre localización.
De esta manera, la seguridad jurídica también es infraestructura industrial.
¿Estamos midiendo correctamente el éxito de IMMEX?
Durante años, el éxito de las políticas de comercio exterior se ha comunicado mediante grandes agregados: exportaciones récord, inversión extranjera, número de tratados y producción manufacturera.
Son indicadores indispensables, pero insuficientes. Si México quiere evaluar seriamente la competitividad administrativa del IMMEX, debería publicar de manera periódica indicadores adicionales.
No únicamente cuántos trámites resolvió, sino qué porcentaje resolvió dentro del plazo legal.
No únicamente cuántas solicitudes rechazó, sino cuáles son las principales causales de rechazo.
No únicamente cuántas auditorías realizó, sino cuántas concluyeron sin observaciones relevantes.
No sólo cuántas empresas fueron canceladas, sino cuántas regularizaron satisfactoriamente sus observaciones.
Y no únicamente cuántos programas existen, sino cuántos nuevos entran, cuántos salen y por qué.
Curiosamente, la respuesta del SAT analizada para este artículo señala que la autoridad no cuenta con un documento que consolide el detalle de las principales razones de requerimientos, causales de cancelación, observaciones ni el promedio de tiempo que toma resolver las solicitudes.
Ese dato, en sí mismo, merece reflexión, pues una administración basada en riesgo necesita también medirse a sí misma.
La verdadera prueba de IMMEX 4.0
IMMEX 4.0 puede representar una oportunidad importante, pues la integración de información, la eliminación de duplicidades, los criterios diferenciados por riesgo, el expediente único y la focalización de revisiones son conceptualmente compatibles con una regulación moderna.
Pero buena parte de esos componentes todavía se encontraba, al momento de la presentación (IMMEX 4.0), en proceso o pendiente. El documento menciona entre otros la facturación de exportaciones del SAT, el modelo de riesgo, listas de alerta, beneficios coordinados con SAT/ANAM, transferencias, identificadores de Regla 8a y autorizaciones simultáneas.
Por ello, el éxito no debería medirse por el anuncio. Debería medirse por resultados.
Si dentro de un año el tiempo real de un nuevo IMMEX converge con el plazo regulatorio; si disminuyen prevenciones; si los criterios se vuelven predecibles; si una Compañía puede conocer anticipadamente su perfil de riesgo; si las bases de datos se comunican sin pedir documentos que ya tiene otra autoridad; y si las Compañías cumplidas experimentan efectivamente menor fricción, IMMEX 4.0 habrá producido valor público.
Si únicamente se crea una nueva capa de score, clasificación, documentación y supervisión sobre los controles existentes, el resultado podría ser exactamente el contrario.
Una política industrial no termina cuando se anuncia la inversión
México compite por proyectos industriales con Estados Unidos, Canadá, Europa, Asia y otras economías latinoamericanas.
Las decisiones de localización productiva consideran salarios, energía, logística, infraestructura, talento, proximidad al mercado, tratados comerciales y seguridad.
Pero también consideran capacidad institucional.
Una planta que obtiene permisos rápidamente, puede importar sus equipos, activar sus programas, operar sus inventarios y obtener certidumbre fiscal tiene una ventaja frente a otra que debe invertir meses en resolver expedientes administrativos.
El nearshoring no se materializa en conferencias. Se materializa cuando una inversión puede convertirse en una operación. Y ahí es donde IMMEX, PROSEC, Regla 8a, Certificación IVA e IEPS y la administración aduanera dejan de ser disciplinas jurídicas especializadas para convertirse en variables de política industrial.
Conclusión: la realidad de IMMEX que pocas veces aparece en las cifras de exportación
México tiene razones para reconocer el desempeño de su sector exportador, pues las exportaciones de mercancías alcanzaron más de US$664 mil millones en 2025. El ecosistema IMMEX sostiene más de 3.18 millones de empleos y establecimientos que en julio de 2026 generaron casi $696 mil millones de pesos de ingresos en un solo mes. INEGI
Pero precisamente por esa dimensión económica, IMMEX no puede administrarse como un conjunto ordinario de expedientes. Los datos que hemos analizado revelan simultáneamente cuatro fenómenos.
- México exporta mucho más.
- El número de establecimientos IMMEX crece lentamente.
- El empleo permanece por debajo de su máximo reciente, y
- El ecosistema regulatorio muestra señales de mayor intensidad administrativa, tanto en los tiempos reconocidos por Secretaría de Economía como en los patrones observados dentro de la Certificación IVA e IEPS.
No existe evidencia suficiente para afirmar que uno esté causando automáticamente los otros. Pero sí existe evidencia suficiente para formular una pregunta que México debería tomarse seriamente:
Si IMMEX es una de las principales infraestructuras de nuestra capacidad exportadora, ¿por qué seguimos considerando normal que las Compañías deban absorber como costo operativo aquello que debería resolverse mediante una administración pública predecible, coordinada y jurídicamente oportuna?
Reducir de 140 a 15 días la resolución de un Programa IMMEX sería una mejora extraordinaria respecto de la realidad observada. Pero si 15 días representan el estándar jurídico que ya debería cumplirse, la verdadera transformación no consiste en anunciarlo. Consiste en hacerlo de manera sostenida.
La diferencia es fundamental. Porque cumplir la Ley no es una facilidad extraordinaria que el Estado concede al sector exportador. Es el punto de partida desde el cual debería comenzar la facilitación.
Y quizá ésa sea, precisamente, la realidad de la IMMEX que nadie te cuenta.
Fuentes y metodología
| Fuente | Información utilizada |
|---|---|
| INEGI, Estadística del Programa IMMEX | Serie estadística de establecimientos, empleo, remuneraciones, horas e ingresos. INEGI confirma que la serie manufacturera inicia en julio de 2007 y la no manufacturera en enero de 2009. INEGI |
| INEGI, Registro Nacional de Metadatos IMMEX 2018–2025 | Número de establecimientos manufactureros y no manufactureros utilizados para reconstruir la evolución reciente. INEGI |
| INEGI, IMMEX julio 2022–2025 | Personal ocupado y variaciones anuales. INEGI |
| INEGI, IMMEX julio 2026 | 6,516 establecimientos y aproximadamente 3.18 millones de personas ocupadas. INEGI |
| INEGI, Balanza Comercial de Mercancías de México | Exportaciones nacionales 2016–2025. INEGI |
| INEGI, metodología de comercio exterior | A partir de 2007 la balanza comercial dejó de distinguir las operaciones de maquiladoras respecto de otras firmas exportadoras. INEGI |
| Secretaría de Economía, comunicado de 12 de diciembre de 2016 | Benchmark histórico: IMMEX representaba 57.6% de exportaciones totales y 66% de manufactureras. Gobierno de México |
| Secretaría de Economía, IMMEX 4.0, 30 de septiembre de 2026 | Objetivos, tiempos actuales, metas, depuración, modelo de riesgo, clasificación y proyecto de implementación. IMMEX_4.0_SE IMMEX_4.0_SE |
| SNICE, Permiso Previo de Regla 8a definitiva | Plazo oficial de resolución de 13 días hábiles. SNIce |
| SAT, oficio 340027700011326 del 19 de febrero de 2026 | Autorizaciones, rechazos, visitas, procedimientos de cancelación y cancelaciones del esquema IVA e IEPS. |
| SAT, Registro en el Esquema de Certificación de Empresas IVA e IEPS | Requisitos generales, fundamento y plazo de resolución. SAT México |
Nota metodológica. Las cifras monetarias de ingresos IMMEX se expresan en pesos corrientes cuando así fueron publicadas, por lo que no deben interpretarse como crecimiento real sin deflactarlas. Las exportaciones se expresan en dólares corrientes. Las comparaciones entre exportaciones, establecimientos y empleo mediante índices sirven para mostrar diferencias de trayectoria y no acreditan causalidad estadística. Asimismo, el cociente entre autorizaciones y resoluciones de IVA e IEPS es un cálculo propio elaborado exclusivamente con las cifras entregadas por el SAT y no constituye una tasa oficial de aprobación.
Ignacio Javier Yáñez Porcayo
TradeLaw Advisor by FAS | Socio
Especialista en cumplimiento fiscal con enfoque aduanero y de comercio exterior
📩 ignacio.yanez@tradelawadvisor.mx
Recuerda que:
“El comercio exterior premia a quienes dominan el detalle normativo y lo convierten en una ventaja competitiva”.
Disclaimer | Aviso: El presente artículo tiene fines exclusivamente didácticos, informativos y de divulgación profesional. Los análisis estadísticos, comparaciones, ejemplos y opiniones técnicas aquí contenidos son de carácter general y no constituyen asesoría legal, fiscal, contable o aduanera aplicable a una operación específica. Las cifras provienen de fuentes públicas identificadas y pueden estar sujetas a revisiones posteriores por las autoridades que las producen. Cada Compañía deberá evaluar su situación particular conforme a la legislación, regulación, criterios administrativos, documentación y circunstancias vigentes al momento de realizar sus operaciones.