Por Ignacio Javier Yáñez Porcayo | 17 de agosto de 2026
El artículo 5-A del CFF frente a operaciones IMMEX, OEM y transferencias virtuales
Las operaciones virtuales con clave de pedimento V1 constituyen una herramienta legítima y relevante para las cadenas manufactureras de exportación en México. Permiten articular transferencias entre empresas IMMEX y determinados participantes de la industria automotriz sin exigir que la mercancía cruce físicamente la frontera. Sin embargo, el hecho de que una estructura pueda instrumentarse aduaneramente no significa, por sí mismo, que su arquitectura fiscal esté suficientemente sustentada.
Aquí aparece el artículo 5-A del Código Fiscal de la Federación (CFF) y una pregunta que los grupos multinacionales deberían formular antes de ejecutar una operación: ¿la estructura existe porque responde a una necesidad económica real o porque produce un resultado fiscal más favorable?
Mi tesis es que el riesgo no se encuentra en utilizar una V1 ni en obtener legítimamente un beneficio fiscal. El riesgo surge cuando el beneficio fiscal explica mejor la estructura que la propia realidad del negocio.
Un modelo operativo frecuente
Pensemos en una Compañía IMMEX mexicana que fabrica componentes para una OEM extranjera. Para producir dichos componentes utiliza moldes o herramentales que, originalmente ya estaban en México y que permanecerán físicamente en México, particularmente en la IMMEX.
La IMMEX fabrica o adquiere inicialmente el herramental en México (importación definitiva o compra nacional) y posteriormente lo vende al OEM extranjero. Sin embargo, el activo no sale de México porque debe continuar instalado en la misma planta para producir las piezas que ese OEM adquirirá.
El problema aparece cuando, para instrumentar la operación como exportación mediante V1, se incorpora una segunda entidad mexicana (por ejemplo, una filial IMMEX o una entidad vinculada al OEM) que figurará como receptora o importadora virtual, aun cuando el herramental permanezca físicamente donde siempre estuvo.
La clave V1 contempla precisamente transferencias virtuales entre empresas IMMEX y ciertos supuestos vinculados con la industria automotriz. El Anexo 22 reconoce, además, operaciones en las que residentes extranjeros intervienen en la enajenación mientras la entrega material ocurre en México.
Por tanto, la operación virtual no es irregular por naturaleza. El cuestionamiento comienza cuando la entidad receptora carece de una función empresarial reconocible dentro de la operación.
¿Qué exige realmente el artículo 5-A del CFF?
Una interpretación gramatical resulta particularmente importante. El artículo 5-A no señala que todo beneficio fiscal sea improcedente. Requiere conjuntamente que existan actos jurídicos carentes de razón de negocios y que éstos produzcan un beneficio fiscal directo o indirecto. Sólo entonces podrán atribuirse los efectos fiscales correspondientes a los actos que razonablemente se habrían realizado para alcanzar el beneficio económico esperado.
Esto protege principios fundamentales de legalidad y seguridad jurídica. Interpretar aisladamente que cualquier ahorro tributario demuestra abuso desnaturalizaría el precepto.
Sistémicamente, la norma incorpora dos presunciones especialmente relevantes. Puede presumirse ausencia de razón de negocios cuando el beneficio económico cuantificable razonablemente esperado resulte inferior al beneficio fiscal, o cuando el mismo beneficio económico pudiera alcanzarse mediante menos actos jurídicos y éstos hubieran producido una carga fiscal mayor.
Teleológicamente, el artículo busca combatir estructuras artificiales, no impedir que los contribuyentes organicen eficientemente sus negocios. De hecho, el propio CFF reconoce como beneficio económico generar ingresos, reducir costos, incrementar el valor de los activos o mejorar el posicionamiento de mercado, siempre que la proyección sea contemporánea, razonable y soportada documentalmente.
La prueba económica aplicada a una V1
Supongamos un herramental con precio de $25,000,000 MXN. Si la operación quedara gravada con IVA al 16%, el efecto sería:
| Concepto | Importe |
| Valor del herramental | $25,000,000 |
| IVA 16% | $4,000,000 |
| Flujo total | $29,000,000 |
La Ley del IVA establece como regla general una tasa del 16% para las enajenaciones efectuadas en territorio nacional. Sin embargo, las RGCE permiten que determinadas enajenaciones y transferencias vinculadas con IMMEX sean consideradas exportaciones cuando se instrumentan mediante pedimento y se cumple el procedimiento de la regla 4.3.21 de las RGCE.
El ahorro o eliminación de esos $4 millones constituye potencialmente un beneficio fiscal para efectos del artículo 5-A, pues el CFF incluye expresamente reducciones, eliminaciones o diferimientos de contribuciones dentro de dicho concepto.
Eso no vuelve improcedente la operación.
La cuestión es diferente: ¿qué beneficio económico independiente explica la participación de la entidad mexicana receptora? Si existe una relación comercial auténtica, obligaciones sobre disponibilidad del herramental, administración del activo, control de producción, responsabilidades por mantenimiento, aseguramiento, consignación, costos, riesgos, trazabilidad y decisiones empresariales efectivamente asumidas, existe una historia económica susceptible de ser defendida.
Si, por el contrario, la entidad aparece exclusivamente en el pedimento V1, recibe virtualmente un activo que nunca controla, no tiene contrato contemporáneo con la IMMEX fabricante, no asume riesgos, no paga, no administra el herramental y no modifica materialmente la operación, el expediente comienza a parecer formalmente correcto pero económicamente incompleto.
Pedimento válido no equivale a razón de negocios acreditada
El artículo 112 de la Ley Aduanera reconoce las transferencias de mercancías importadas temporalmente entre empresas con programas de exportación y exige el correspondiente pedimento de retorno y de importación temporal. La regla 4.3.21 desarrolla el procedimiento operativo, incluyendo transmisión, pago, identificadores, descargos y obligaciones documentales.
Además, las RGCE establecen requisitos específicos para CFDI o documentos equivalentes en estas transferencias.
Pero ninguna de estas formalidades sustituye la sustancia económica.
En una auditoría moderna, la defensa no debería limitarse a exhibir pedimento + CFDI + contrato. Debería poder reconstruirse una sola historia coherente entre contrato, orden de compra, propiedad jurídica, posesión física, contabilidad, ERP, Anexo 24, instrucciones corporativas, pagos, vida útil del activo, utilización productiva y disposición final.
¿Dónde está el verdadero riesgo de cumplimiento?
| Estructura defendible | Estructura vulnerable |
| Funciones empresariales reales | Entidad interpuesta únicamente para la V1 |
| Contratos contemporáneos | Contratos elaborados posteriormente |
| Riesgos y obligaciones asignados | Ausencia de obligaciones económicas |
| Registros contables consistentes | Pedimentos desconectados del ERP |
| Beneficio operativo demostrable | Principal resultado identificable: ahorro fiscal |
| Propiedad, posesión y uso explicables | Titularidad formal sin control real |
La consecuencia potencial tampoco debe simplificarse. El artículo 5-A establece un procedimiento específico: durante facultades de comprobación la autoridad debe revelar la presunción, permitir al contribuyente aportar elementos para desvirtuarla y obtener previamente opinión favorable del órgano colegiado correspondiente. Sus efectos se concentran en contribuciones, accesorios y multas, sin perjuicio de posibles investigaciones penales cuando existan elementos adicionales.
Recomendación para grupos multinacionales
Antes de implementar una V1 conviene efectuar un Business Purpose & Customs Substance Test que responda, desde documentación contemporánea, quién compra, quién vende, quién posee, quién controla, quién utiliza, quién asume riesgos, quién obtiene el beneficio productivo y por qué cada entidad participa.
La recomendación no es crear documentos para justificar retrospectivamente una estructura. Es exactamente lo contrario: los documentos deben describir la realidad económica que efectivamente existe.
Cuando no existe esa realidad, el camino correcto consiste en rediseñar la operación.
Conclusión
Las operaciones virtuales V1 son instrumentos de facilitación aduanera, no mecanismos autónomos de planeación fiscal. Su solidez depende de la correspondencia entre forma jurídica, sustancia económica y ejecución operativa.
Para una Compañía multinacional, la mejor defensa frente al artículo 5-A no consiste en acumular documentos, sino en demostrar que, aun eliminando mentalmente el beneficio fiscal, la estructura continuaría teniendo sentido empresarial.
Ahí se encuentra la verdadera razón de negocios.
Infografía
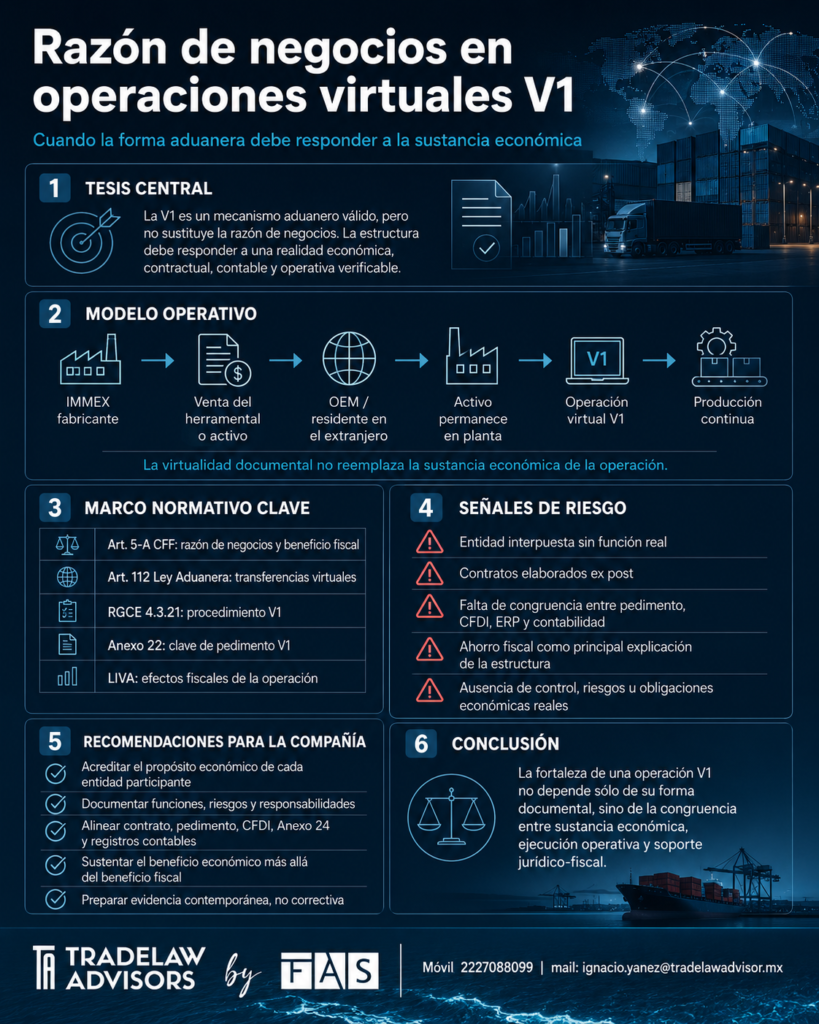
Matriz
Fuentes consultadas
Código Fiscal de la Federación, artículos 5, 5-A y 6, texto vigente.
Ley Aduanera, artículo 112.
Ley del Impuesto al Valor Agregado, artículos 1 y 29.
Reglas Generales de Comercio Exterior para 2026, reglas 4.3.21, 5.2.4, 5.2.5 y 5.2.6.
Anexo 22 de las RGCE para 2026, Apéndice 2, clave V1.
Decreto para el Fomento de la Industria Manufacturera, Maquiladora y de Servicios de Exportación.
Ignacio Javier Yáñez Porcayo
TradeLaw Advisor by FAS | Socio | Especialista en cumplimiento fiscal con enfoque aduanero y de comercio exterior
📩 ignacio.yanez@tradelawadvisor.mx
Recuerda que: “El comercio exterior premia a quienes dominan el detalle normativo y lo convierten en una ventaja competitiva”.
Disclaimer | Aviso profesional. El presente artículo tiene fines exclusivamente didácticos y de divulgación profesional. No constituye una opinión legal vinculante ni debe interpretarse como asesoría jurídica personalizada. Cada operación presenta circunstancias contractuales, fiscales, contables y aduaneras particulares que requieren un análisis jurídico individualizado. Recomendamos consultar con nuestros especialistas antes de implementar, modificar o regularizar cualquier estructura de comercio exterior.